 Jason Finance
美元和 USDT 閒置資金放哪裡?Bitfinex 放貸、Aave、美債 ETF 與美元定存的機會成本比較
USDT 和美元閒置資金放哪裡?用 10 萬美元比較美元定存、SGOV、IB01、Aave、Bitfinex 放貸、Uniswap LP 和冷錢包的收益、風險與能否中途提領,並算出每多承擔一層風險多拿多少錢。
本文目錄
- 1.文中比較的工具是什麼
- 2.2026 年 9–10 月的收益快照
- 2.1APR、APY、YTM、SEC 殖利率不是同一種數字
- 3.逐一比較:收益從哪裡來、多承擔什麼風險
- 3.1美元定存:最簡單的基準
- 3.2短期美債 ETF(SGOV、IB01):把美元停在美國國債
- 3.3Aave:收益來自加密貨幣借款人
- 3.4Bitfinex 放貸:槓桿交易者的資金需求
- 3.5Uniswap 穩定幣 LP:手續費收入與脫鉤風險
- 3.6Ledger 純持 USDT:零收益的代價
- 4.怎麼挑:優缺點、能不能中途拿回
- 4.1各種工具的優缺點一覽
- 4.2能不能中途拿回?收益怎麼算?
- 5.超額收益:把每一層風險換算成美元
- 5.1每一層風險怎麼堆疊
- 5.2基準利率決定了超額收益
- 5.3閒置和追求收益都有成本
- 6.8–10% 不就跟美股大盤差不多?
- 6.1定期定額還有現金閒置的成本
- 7.我用來判斷的五個步驟
- 常見問題
手上有一筆美元或 USDT 暫時用不到時,最常見的問法是「放哪裡年化最高」。我覺得更值得問的是:跟低風險的美元基準相比,我每多承擔一層風險,到底多拿多少收益?
這篇用 10 萬美元當例子,比較美元定存、SGOV、IB01、Aave、Bitfinex 放貸、Uniswap 穩定幣 LP、Ledger 純持 USDT,最後再拿 S&P 500 對照。所有數字都附上日期,把它們當成當時的尺度,不是未來會拿到的收益。
先說結論:以 2026 年 9–10 月的數字,短期美債 ETF 約 4% 是幾乎不用承擔額外風險的基準;Aave、Bitfinex 放貸多出來的收益,是承擔 USDT、平台、智能合約與清算風險換來的,而且 Bitfinex 借出的錢在對方還款或期限到之前拿不回來。
本文是我的個人研究與資訊整理,不構成投資、稅務或法律建議。利率、APY、APR、YTM、ETF 殖利率、協議參數和稅務規則都可能改變;文中市場數據都是特定日期的快照,交易前請自行核對最新的官方資料。
文中比較的工具是什麼
- SGOV:iShares 0-3 Month Treasury Bond ETF(iShares 0–3 個月美國國庫券 ETF),BlackRock 旗下、在美國紐約證交所上市。
- IB01:iShares $ Treasury Bond 0-1yr UCITS ETF(iShares 0–1 年期美國國債 UCITS ETF),BlackRock 旗下、愛爾蘭註冊,在倫敦證交所以美元掛牌。
- Aave:建立在 Ethereum 等區塊鏈上的去中心化借貸協議,存款人把幣放進資金池,借款人付利息借走。
- Bitfinex:中心化的加密貨幣交易所,提供保證金交易,以及把資金借給保證金交易者的放貸市場(Margin Funding)。
- Uniswap:去中心化交易所。提供流動性的人(LP)把兩種代幣放進資金池,賺取別人交易時付的手續費。
- Ledger:法國公司 Ledger 推出的硬體錢包,也就是常說的冷錢包。私鑰保存在實體裝置裡、不會離開裝置,每筆轉帳都要在裝置上按鍵確認;它保護的是私鑰,不會讓幣本身產生收益或避開穩定幣的風險。
- S&P 500:標準普爾 500 指數(Standard & Poor’s 500 Index),由 S&P 道瓊指數編製,追蹤 500 家美國大型上市公司。
2026 年 9–10 月的收益快照
| 工具 | 近期收益尺度 | 10 萬美元一年的尺度 | 收益來源 | 主要新增的風險 |
|---|---|---|---|---|
| Ledger 純持 USDT | 0% | 0 美元 | 無 | Tether、區塊鏈、私鑰與操作 |
| 台銀 1 年期美元定存 | 2.05% | 約 2,050 美元 | 銀行利息 | 銀行信用、流動性 |
| SGOV | 30 天 SEC 殖利率 3.70% | 約 3,700 美元 | 0–3 個月美國國庫券 | ETF、短期利率 |
| IB01 | 加權平均 YTM 4.16% | 約 4,000 美元級 | 0–1 年美國國債 | ETF、短期利率 |
| Aave(Ethereum)USDT | 快照約 3.47% | 約 3,470 美元 | 加密貨幣借款人 | USDT、區塊鏈、智能合約、協議 |
| Uniswap V3 USDC/USDT | 快照約 1.20% | 約 1,200 美元 | 交易手續費 | 兩種穩定幣、LP 機制、智能合約 |
| Bitfinex USDT 放貸 | 曾出現高個位數年化,波動很大 | 可能出現 6,000–10,000 美元以上 | 槓桿交易者 | USDT、交易所託管、放貸與清算 |
| S&P 500 | 沒有 APR | 無法預測 | 企業獲利、股息、估值 | 股市風險 |
「一年的尺度」是假設當期收益率維持一年,只用來感受大小,不是預測。
經濟學上常把美國國債的利率當作無風險利率,也就是投資人幾乎不用承擔風險就能拿到的收益率。拿 SGOV、IB01 約 3–4% 的收益,和 Bitfinex USDT 放貸曾出現的 6–10% 相比,中間的差距就是風險溢酬:你多承擔的是 USDT 本身、Bitfinex 交易所倒閉或無法提領,以及放貸與清算這幾層風險,市場用兩者的利率差來補償你。
APR、APY、YTM、SEC 殖利率不是同一種數字
這幾種數字經常被放在一起比,但計算方式不一樣:
- APR(年化利率):通常不計複利。Bitfinex 放貸用的是 APR。
- APY(年化收益率):通常包含複利。Aave 和 DeFi 的頁面常用 APY,而且是浮動的市場利率,看到 5% APY 不代表現在能鎖定一年 5%。
- YTM(到期殖利率):IB01 官方公布的是加權平均 YTM,反映這籃債券在目前價格、票息和到期日下的收益尺度,不是銀行的定存利率。短債到期後基金會再投資,所以市場利率下降時,基金的殖利率也會跟著慢慢下降。
- 30 天 SEC 殖利率:美國基金的標準化殖利率指標,SGOV 官方公布的是這個。
所以 IB01 的 4.16% 和 SGOV 的 3.70% 口徑不同,不能直接解讀成 IB01 一定多賺 0.46%。
逐一比較:收益從哪裡來、多承擔什麼風險
下面依風險由低到高,逐一看每種工具的收益來源,以及比美元定存多承擔了哪些風險。
美元定存:最簡單的基準
臺灣銀行 2026 年 9 月 30 日的美元牌告,一年期約 2.05%,大額一年期約 2.10%。10 萬美元一年約 2,050 美元。
定存的好處是利率在合約裡寫清楚,沒有 ETF 淨值波動,也沒有穩定幣或智能合約的風險。代價是當時的利率比短期美債低,定存期間資金比較不靈活,提前解約也可能影響利息。
短期美債 ETF(SGOV、IB01):把美元停在美國國債
SGOV 持有 0–3 個月的美國國庫券,2026 年 10 月 1 日的 30 天 SEC 殖利率是 3.70%,費用率 0.09%,在 Firstrade 這類美國券商就買得到。IB01 持有 0–1 年的美國國債,2026 年 9 月 24 日的加權平均 YTM 是 4.16%,總費用率 0.07%,在倫敦證交所以美元掛牌。
兩者用起來都像券商帳戶裡的現金停泊工具,不是一般人想像中的長期債券投資。短期利率約 4% 時,10 萬美元一年約 4,000 美元,但利率沒有鎖定:國債到期後基金會換成新的國債,降息後殖利率也會跟著慢慢下降。新增的風險只有 ETF 本身和短期利率的變動,是這篇比較裡最接近「無風險美元」的基準。
兩者的差別主要在結構:SGOV 是美國註冊、每月配息,IB01 是愛爾蘭註冊、累積型。這會影響非美國投資人的美國遺產稅、配息預扣,以及台灣海外所得的實現時間點,細節整理在〈IB01 vs SGOV:美元短債 ETF 怎麼選〉。
Aave:收益來自加密貨幣借款人
把 USDT 存進 Aave 的借貸池,借款人借走 USDT 並支付利息,存款人就拿到 APY。收益來源是加密貨幣借款人的需求,不是美國國債的利息。
DefiLlama 的近期快照:Aave V3 Ethereum 的 USDT 存款 APY 約 3.47%,存款規模約 30 億美元。同一時間,2026 年 10 月 7 日 DefiLlama 的 USDT 參考存款 APY 約 5.58%。這兩個數字不衝突,因為協議、鏈、市場、資金使用率和時間都不同,也正好說明 USDT 借貸的 APY 不是固定利率。某個市場當下 3.47%,10 萬美元一年約 3,470 美元;某段時間 5.2%,就是約 5,200 美元,兩者都不能當成鎖定一年。
主要風險:
- Tether 發行商與脫鉤
- Ethereum 等區塊鏈
- Aave 智能合約
- 預言機
- 抵押品與清算
- 極端情況下的壞帳
- 資金池的提領流動性
只存入、不借款時,一般不會有自己的健康因子清算問題,但上面的協議風險仍然存在。用 Ledger 連 Aave,Ledger 保護的只是私鑰和簽名,不會讓你在 Aave 的部位變成冷錢包。
Bitfinex 放貸:槓桿交易者的資金需求
把 USDT 放到 Bitfinex 的放貸市場,借給做保證金交易的人,對方支付利息,放貸方收利息。所以放貸利率本質上是加密貨幣槓桿需求的價格。
FRR 不是固定利率
Bitfinex 的 FRR(Flash Return Rate)依市場上進行中的固定利率借貸、按金額加權計算,每小時更新。槓桿需求升高時利率可能上升,市場冷卻時可能下降。所以 9% 的年化不等於鎖定一年 9%。
手續費是利息的 15%
依 Bitfinex 官方費率,一般放貸方的手續費是利息收入的 15%,隱藏掛單是 18%。官方的利息計算概念是:金額 × 利率 × 時間 ×(1 − 手續費)。
例如毛年化 9.33%:9.33% × 85% ≈ 7.93%,10 萬美元一年約 7,930 美元。前提是毛利率全年維持、資金一直被借出、沒有閒置時間。
2026 年 9 月的快照
Stratum 整理的 Bitfinex 公開放貸統計,2026 年 9 月初曾顯示 USDT 的 FRR 毛年化約 8.79%,USD 約 11.32%。8.79% × 85% ≈ 7.47%,10 萬美元一年約 7,470 美元。這是歷史快照,不是現在或未來的保證。
風險不在每天的淨值
- USDT 與 Tether
- 交易所託管
- 提領、平台營運與監管
- 保證金清算的尾部風險
- 利率下降與再投資的風險
借款人有抵押品和清算機制,可以降低一般的違約風險,但不代表所有極端行情下都保證不虧。
Bitfinex 官方怎麼說清算的尾部風險
借款人要先在保證金錢包放入抵押品,部位虧損時由這些抵押品承擔;帳戶淨值跌破維持保證金,部位就會被自動清算。Bitfinex 在〈What are the risks associated with offering funding?〉說明,因為風控引擎的設計,放貸的風險偏低,但也寫到極端情況:如果價格漲跌太快,強制平倉來不及在掛單簿上成交,Bitfinex 會放慢清算速度,而這仍可能讓保證金交易者虧損超過帳戶裡的抵押品。在一定範圍內由 Bitfinex 承擔;如果價格劇烈變動到大多數保證金部位都跌破零,損失最終會由放貸方分攤。
Bitfinex 官方部落格(2025 年 12 月 5 日)表示,營運 13 年來放貸方從未因放貸蒙受損失,包括 2020 年 COVID 崩盤、2021 年恆大危機和 2022 年 Luna 崩盤期間;同一篇也寫到,理論上價格劇烈變動時,放貸方可能產生損失。過去沒有發生,不代表未來不會。借款人也可以提前還款:原本 10% 的借貸結束後,下一筆可能只剩 5%,所以實際一年的收益會和當下看到的年化不同。
這類收益的虧損分布比較像「大部分時間穩定收利息,少數極端事件可能造成大額損失」。帳面不波動,不能直接推論成低風險。
Bitfinex 從 2025 年 12 月起現貨交易不收手續費,USDT 和美元之間的換匯成本,見〈Bitfinex USDT 換美元〉。
交易所自己的活期理財也是同一類收益。例如 OKX 的簡單賺幣和 VIP 專屬的自動賺幣+,都是把 USDT 借給借幣和槓桿交易的用戶,平台收取利息的 15%,細節和我的實際收益截圖見〈OKX 評價〉。
Uniswap 穩定幣 LP:手續費收入與脫鉤風險
USDC/USDT 的流動性池收益來自交易手續費,不是借款利息。DefiLlama 的近期快照:Uniswap V3 Ethereum USDC-USDT 0.01% 池子的 APY 約 1.20%,鎖倉約 3,425 萬美元;V4 另一個 USDC-USDT 池子約 1.31%。在這個快照裡,名目收益甚至低於約 4% 的短期美債。
主要新增的風險:USDT 和 USDC 兩家發行商、Ethereum、Uniswap 智能合約、集中流動性的區間管理,以及脫鉤時的部位組成變化。例如 USDT 跌到 0.9 美元、USDC 維持 1 美元時,套利者可能把較弱的 USDT 放進池子、拿走較強的 USDC,你的部位就會越來越集中在脫鉤的那一邊。
Ledger 純持 USDT:零收益的代價
Ledger 這類硬體錢包把私鑰存在你自己手上的裝置裡,幣不交給交易所或任何協議保管。USDT 放在 Ledger,不連 DeFi、不做 LP、不放交易所,收益就是 0%。
這樣拿掉了 Bitfinex 的託管、Aave 的協議和 Uniswap 的 LP 風險,但仍然保留 Tether 發行商與脫鉤、區塊鏈、助記詞與私鑰,以及簽名、轉帳操作失誤的風險。
以短期美債 4% 當基準,10 萬美元放在 0% 的 Ledger,機會成本約 每年 4,000 美元。這不是 Ledger 收你 4,000 美元,而是你用放棄的收益,換掉幾層交易所和協議的風險。
如果要買 Ledger,建議直接在 Ledger 官方商店購買,避免買到被人動過手腳的二手或來路不明的裝置。可以透過這個連結前往 Ledger 官方商店。
怎麼挑:優缺點、能不能中途拿回
各種工具的優缺點一覽
| 工具 | 優點 | 缺點與主要風險 |
|---|---|---|
| 美元定存 | 利率寫在合約裡、沒有淨值波動、沒有穩定幣或智能合約風險 | 當時利率低於短期美債;定存期間資金不靈活,提前解約可能影響利息 |
| SGOV、IB01 | 收益來自美國國債;費用率低(0.09%、0.07%) | 利率不鎖定,降息後跟著下降;非美國投資人要注意結構與稅務差異 |
| Aave 存 USDT | 收益來自加密貨幣借款人;只存不借時沒有自己的清算問題 | 浮動 APY;Tether、區塊鏈、智能合約、預言機、壞帳與資金池提領流動性風險 |
| Bitfinex 放貸 | 槓桿需求高時曾出現高個位數年化;帳面沒有每天的淨值波動 | 利率每小時變動、要扣 15% 手續費;交易所託管、USDT、清算的尾部風險;借款人可提前還款 |
| Uniswap 穩定幣 LP | 收益來自交易手續費,不是借款利息 | 快照收益低於短期美債;兩家穩定幣發行商、LP 機制,脫鉤時部位會集中在較弱的幣 |
| Ledger 純持 USDT | 拿掉交易所託管和協議風險 | 沒有收益;仍有 Tether、區塊鏈、私鑰與操作失誤的風險 |
| S&P 500 | 歷史年化報酬高於上述利息型工具 | 報酬不是利息,來自企業獲利與估值,價格每天都可能大幅波動 |
這張表依前面各段的資料整理,不是推薦任何一種工具。選哪一種,取決於這筆錢多久會用到,以及你願意多承擔哪幾層風險。
能不能中途拿回?收益怎麼算?
收益率之外,資金能不能隨時拿回、利息怎麼累積,也是挑選時很實際的差別。
| 工具 | 能不能中途拿回 | 收益怎麼計算、怎麼入帳 |
|---|---|---|
| 美元定存 | 可以中途解約,但通常要依銀行規定打折計息 | 依合約利率計息,到期領回 |
| SGOV | 交易時間內隨時在市場賣出 | 每月配息;價格在兩次配息之間隨利息累積慢慢上升,除息日下跌,呈鋸齒狀 |
| IB01 | 倫敦證交所交易時間內隨時賣出 | 不配息,利息累積在淨值裡,價格大致平順上升 |
| Aave | 隨時可以提領,但資金池幾乎全被借走時會暫時領不出來 | 利息持續累積,存款餘額隨時間變多 |
| Bitfinex 放貸 | 還沒被借走的掛單可以取消;一旦被借走,就不能中途收回 | 依實際借出時間按秒計息,每天約 UTC 01:30 入帳,扣 15% 手續費 |
| Uniswap 穩定幣 LP | 隨時可以撤出流動性 | 手續費累積在部位裡;撤出時拿回的兩種幣比例可能和放進去時不同 |
| Ledger 純持 USDT | 隨時可以轉出(要付鏈上手續費) | 沒有收益 |
| S&P 500 | 透過 ETF 交易時間內隨時賣出 | 沒有利息;報酬是價格變化加股息 |
SGOV 的鋸齒狀價格:等不到配息也不會白放
SGOV 每月配息,但利息是每天累積在基金淨值裡的。所以價格在兩次配息之間會慢慢上升,到了除息日,配息發出去,價格就往下跳一格,整體看起來像鋸齒。這代表還沒等到配息就賣出,已經累積的利息大致也反映在賣價裡,不會因為差幾天沒領到配息就白放。IB01 是累積型,沒有除息這一步,價格曲線比較平順。兩者的細節比較見〈IB01 vs SGOV〉。
Bitfinex 放貸:借出後只能等對方還款
在 Bitfinex 放貸時,你要設定最長的借出天數(2–120 天)。依 Bitfinex 的說明,資金一旦被借走,只有借款人或到期時的系統能結束這筆借貸,放貸方不能自己收回。借款人可以在期限前隨時還款,利息只算實際借出的時間。所以放進 Bitfinex 放貸的錢,最壞情況要等到你設定的期限結束才拿得回來,急用的錢不適合放這裡。
Aave:可以隨時提領,但要有可提領的資金
Aave 的資金池允許存款人連同利息一起提領,前提是池子裡還有沒被借走的資金。最多能提領的是存款總額減去借款總額;如果資金使用率接近 100%,提領會暫時失敗,要等借款人還款或有新的存款進來。平常可以隨時提領,但市場緊張、大家都在借錢時,反而可能領不出來。
超額收益:把每一層風險換算成美元
超額收益 = 投資收益 − 短期美債基準
假設短期美債基準是 4%:
| 資金放在 | 簡化假設 | 一年收益尺度 | 相對 4% 美債 |
|---|---|---|---|
| Ledger USDT | 0% | 0 美元 | −4,000 美元 |
| 美元定存 | 2.05% | 2,050 美元 | −1,950 美元 |
| 短期美債 | 4.0% | 4,000 美元 | 基準 |
| Aave | 4.5% | 4,500 美元 | +500 美元 |
| Bitfinex 放貸(扣手續費後) | 7.5% | 7,500 美元 | +3,500 美元 |
| 假設的股票報酬 | 10% | 10,000 美元 | +6,000 美元 |
最後一列只是算術示範,不是 S&P 500 的預測。
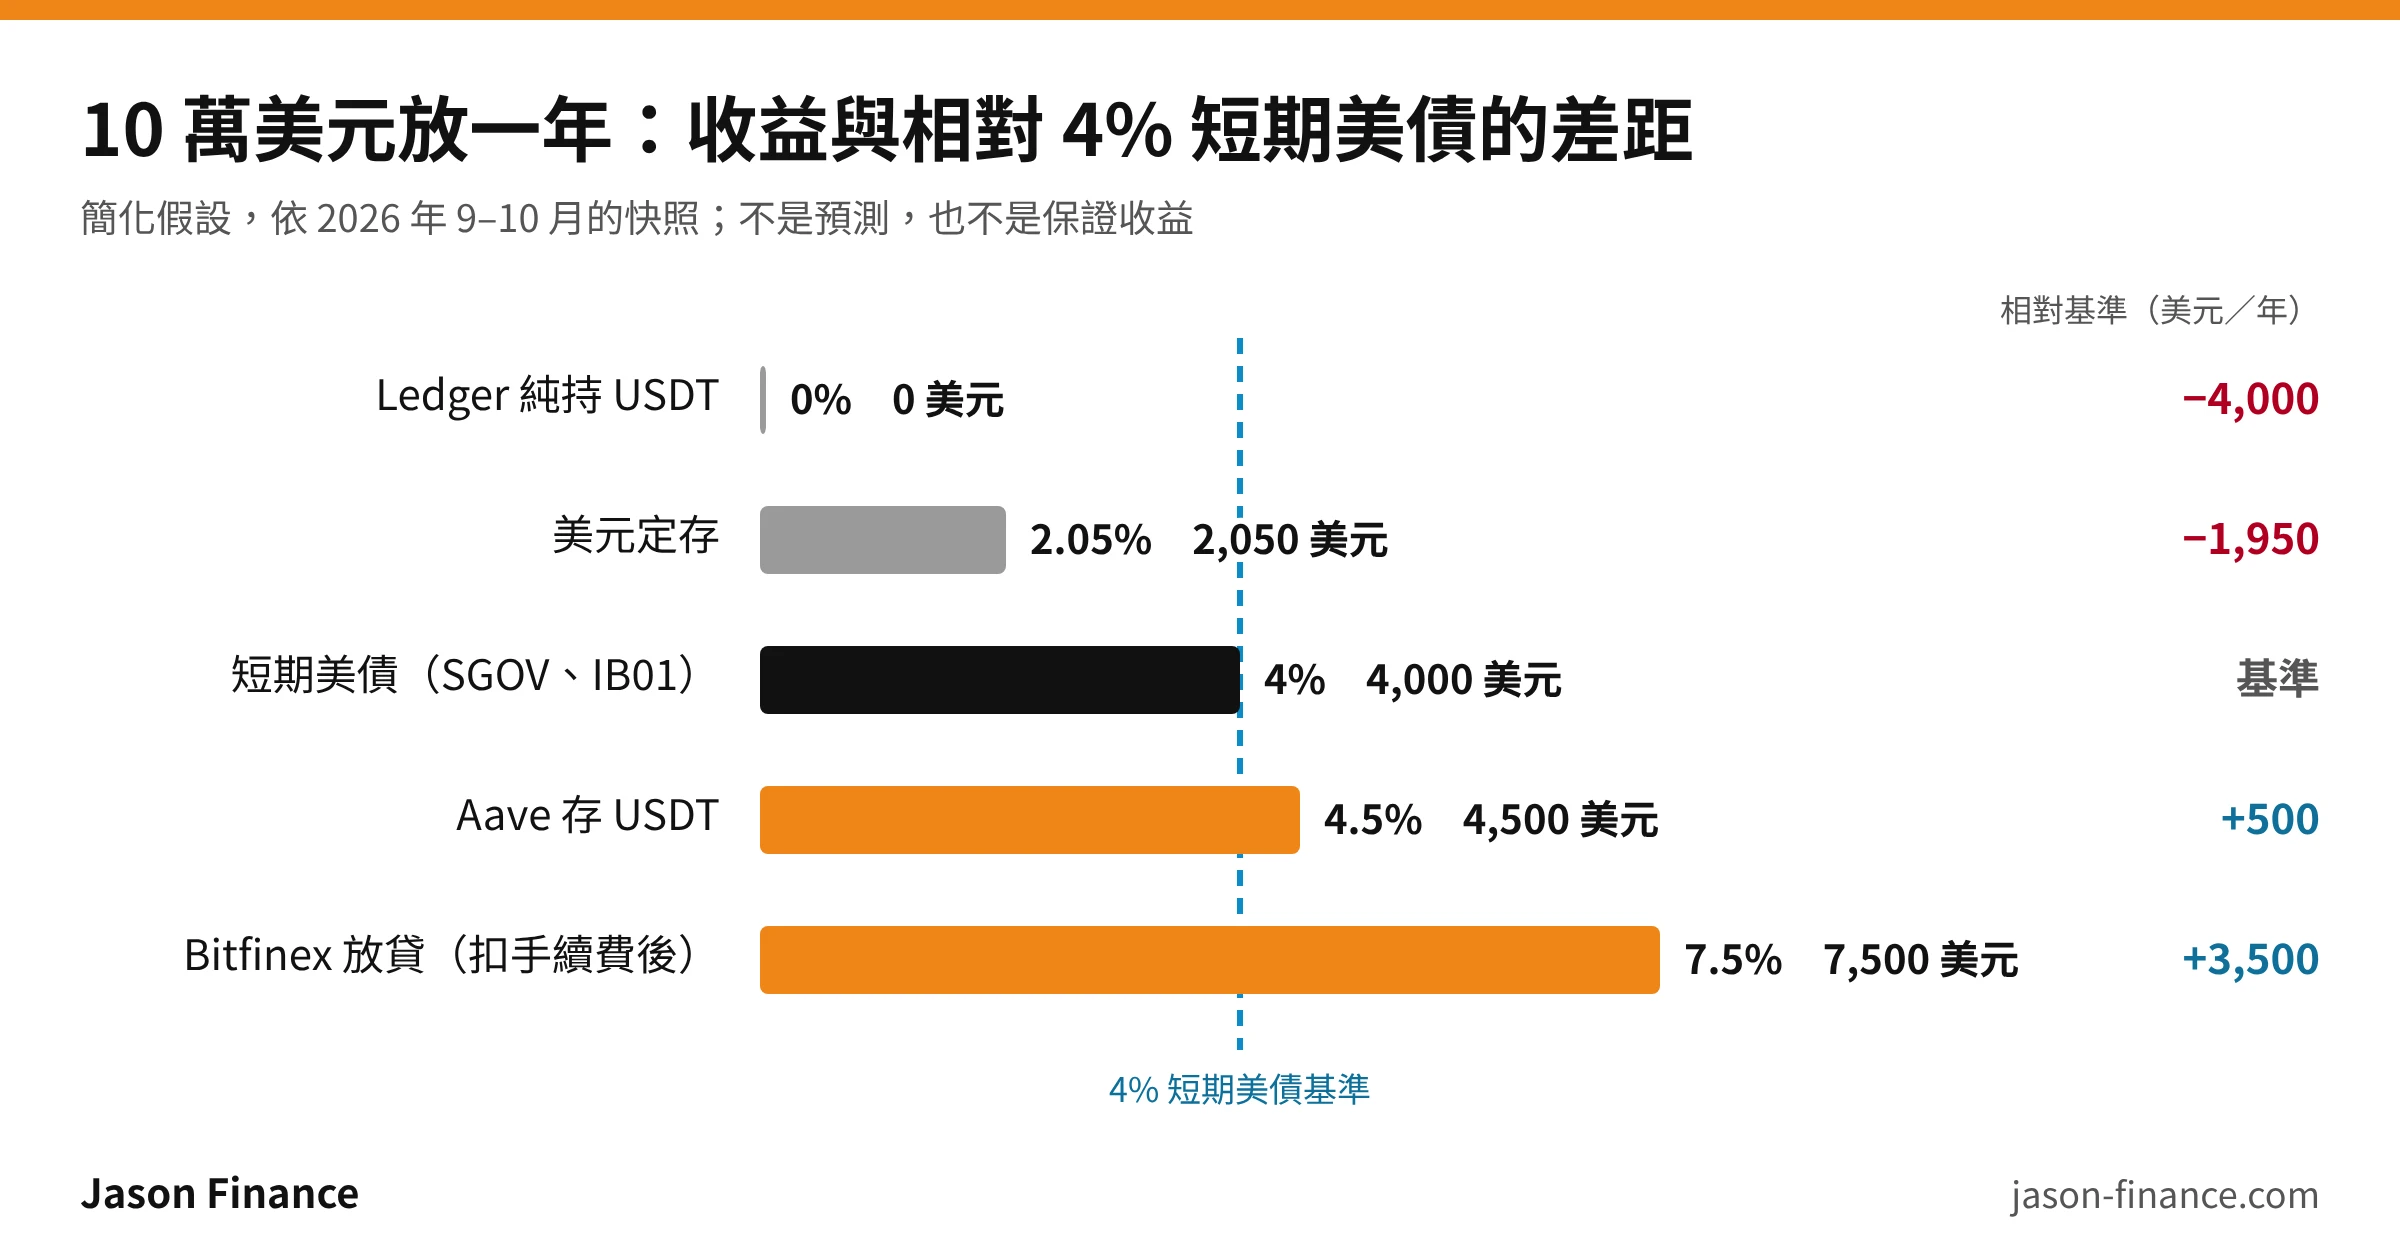
依上表的簡化假設繪製,不含股票報酬示範。
換成這個角度,問題就從「Aave 有 4.5%,是不是很好」變成:我願不願意為了每年多 500 美元,增加 USDT、區塊鏈、智能合約、預言機和協議的風險? 同樣地,Bitfinex 扣掉手續費後如果是 7.5%,多出來的 3,500 美元才是要拿來和交易所託管、穩定幣、放貸市場與操作風險一起衡量的風險溢酬。
每一層風險怎麼堆疊
每一層風險堆疊起來是這樣:
| 工具 | 風險堆疊 |
|---|---|
| 美元定存 | 美元 → 銀行 |
| IB01 | 美元 → 愛爾蘭 UCITS ETF → 美國國債 |
| SGOV | 美元 → 美國註冊 ETF → 美國國債 |
| Ledger USDT | 美元價值 → USDT → Tether → 區塊鏈 → 私鑰 |
| Aave | 美元價值 → USDT → Tether → Ethereum → Aave 智能合約 → 抵押品、預言機、清算 |
| Bitfinex 放貸 | 美元價值 → USDT → Tether → Bitfinex 託管 → 放貸市場 → 槓桿交易者與清算 |
| Uniswap LP | 美元價值 → USDT 與 USDC → 兩家發行商 → Ethereum → Uniswap → LP 機制 |
| S&P 500 | 美元 → 股市 → 企業 → 獲利、估值、景氣循環 |
基準利率決定了超額收益
如果美債只有 0.5%,DeFi 5%,超額收益是 4.5%;美債 4%、DeFi 4.5%,超額收益只剩 0.5%。同樣是「DeFi 4.5%」,機會成本可以完全不同。所以看到任何加密貨幣的 APY,先問:今天不承擔協議風險的短期美元基準是多少?
閒置和追求收益都有成本
10 萬美元放在 0% 的現金,而短期美債約 4%,機會成本約每年 4,000 美元,約每天 10.96 美元。這也是國庫券、貨幣市場基金、SGOV、IB01 常被當成現金管理工具的原因。
反過來,為了從 4.0% 變成 4.5%,把 10 萬美元從美債搬到 DeFi,新增的收益只有每年 500 美元,約每天 1.37 美元,卻多了錢包管理、Gas 費、代幣授權、穩定幣與智能合約風險、協議監控,以及稅務記帳的複雜度。
8–10% 不就跟美股大盤差不多?
百分比看起來接近,但報酬的來源和分布完全不同。
S&P 道瓊指數截至 2026 年 8 月 31 日,S&P 500 價格報酬:
| 期間 | 報酬 |
|---|---|
| 1 年 | 18.98% |
| 3 年年化 | 19.47% |
| 5 年年化 | 11.19% |
| 10 年年化 | 13.48% |
| 10 年年化風險 | 15.35% |
這是歷史結果,不是未來的 APR。股票報酬來自企業獲利成長、股息和估值變化;Bitfinex 放貸是借款人付的利息扣掉平台手續費;Aave 是借款利率;美債是美國政府付的利息。所以 8% 和 10% 不能只比數字。
股票的風險每天反映在價格上,漲 25%、跌 20% 都可能發生。放貸和 DeFi 則可能長時間看起來很平穩,卻承擔交易所倒閉、智能合約被駭、穩定幣脫鉤這類尾部事件。用「過去波動很低」判斷加密貨幣借貸很安全,可能低估了尾部風險。
定期定額還有現金閒置的成本
如果手上已經有 10 萬美元,但每月只投入約 8,333 美元,一年後才全部進場,第一年平均只有一部分資金在股市裡。所以就算假設市場全年平穩上漲 10%,也不能直接算成 10 萬 × 10% = 1 萬美元。S&P 500 的歷史年化報酬,不等於你定期定額組合的實際年化報酬。 這是為了降低一次進場的時機風險,而接受的另一種機會成本。
我用來判斷的五個步驟
- 找出短期美債或低風險美元的基準。
- 算出其他工具相對基準的超額收益。
- 列出為了這份超額收益,新增了哪些風險。
- 把超額收益換算成實際的美元金額。
- 判斷這份風險溢酬,夠不夠補償新增的風險和複雜度。
收益都是在補償某件事:銀行利息補償你讓銀行使用資金、犧牲部分流動性;美債殖利率補償你把美元借給美國政府一段時間;Aave 的收益來自加密貨幣借款人,存款人承擔穩定幣、區塊鏈、智能合約和協議風險;Bitfinex 放貸來自槓桿交易者的資金需求,放貸方承擔交易所託管、平台與尾部風險;股票報酬來自持有企業的剩餘權益並承擔市場波動;冷錢包沒有收益,因為你刻意拿掉了幾層中間人的風險。
APR 本身不是免費的報酬。真正值得比較的是,每多承擔一層風險,市場到底多付你多少錢。
常見問題
Bitfinex 放貸的年化收益是固定的嗎?
不是。Bitfinex 的 FRR 依市場上的借貸每小時更新,反映槓桿交易者的資金需求。2026 年 9 月初曾出現 USDT 約 8.79% 的毛年化利率,這只是當時的快照,不是鎖定一年的利率。
Bitfinex 放貸要扣多少手續費?
依 Bitfinex 官方說明,一般放貸方的手續費是利息收入的 15%,隱藏掛單是 18%。毛年化 9.33% 扣掉 15% 後約 7.93%,而且前提是資金全年都被借出。
Aave 存 USDT 安全嗎?
Aave 的收益來自加密貨幣借款人,不是美國國債利息。只存入不借款時,一般不會有自己的清算問題,但仍承擔 Tether、區塊鏈、智能合約、預言機和協議壞帳等風險。
USDT 放在 Ledger 冷錢包有成本嗎?
放在 Ledger 的 USDT 收益是 0%。以短期美債約 4% 當基準,10 萬美元一年少拿約 4,000 美元,這是用放棄收益換掉交易所託管和協議風險的代價。
超額收益怎麼算?
超額收益等於投資收益減去短期美債的基準收益。例如短期美債 4%、Aave 4.5%,超額收益是 0.5%,10 萬美元一年約多 500 美元。
留言
使用 Google 登入即可留言。留言「不會」使用您的 Google 頭像或姓名,對外顯示的暱稱是系統隨機產生的代號,以保護您的隱私。
登入即表示你同意本站的隱私權政策。