 Jason Finance
¿Dónde dejar dólares y USDT sin usar? Préstamos en Bitfinex, Aave, ETF de bonos del Tesoro y depósitos a plazo en dólares comparados por su costo de oportunidad
¿Dónde dejar USDT sin usar o dólares? Con 100,000 dólares comparo depósito a plazo, SGOV, IB01, Aave, Bitfinex, Uniswap LP y Ledger: rendimiento y riesgo.
En esta página
- 1.Qué son las herramientas que se comparan
- 2.Foto de los rendimientos en septiembre y octubre de 2026
- 2.1APR, APY, YTM y rendimiento SEC no son el mismo número
- 3.Una por una: de dónde sale el rendimiento y qué riesgo extra asumes
- 3.1Depósito a plazo en dólares: la referencia más sencilla
- 3.2ETF de bonos del Tesoro a corto plazo (SGOV, IB01): estacionar los dólares en deuda de EE. UU.
- 3.3Aave: el rendimiento viene de quienes piden prestadas criptomonedas
- 3.4Préstamos en Bitfinex: la demanda de fondos de quienes operan con apalancamiento
- 3.5LP de stablecoins en Uniswap: ingresos por comisiones y riesgo de pérdida de paridad
- 3.6USDT guardados en Ledger: el costo de rendir cero
- 4.Cómo elegir: ventajas, desventajas y si puedes sacar el dinero antes
- 4.1Ventajas y desventajas de cada herramienta
- 4.2¿Puedes sacar el dinero antes? ¿Cómo se calcula el rendimiento?
- 5.Rendimiento excedente: cada capa de riesgo traducida a dólares
- 5.1Cómo se apilan las capas de riesgo
- 5.2La tasa de referencia define el rendimiento excedente
- 5.3Tener el dinero quieto y buscar rendimiento tienen costo
- 6.¿Un 8 a 10% no es casi lo mismo que el índice bursátil de EE. UU.?
- 6.1Los aportes periódicos también tienen el costo del efectivo quieto
- 7.Los cinco pasos que uso para decidir
- Preguntas frecuentes
Cuando tienes dólares o USDT que no vas a usar por un tiempo, lo más común es preguntar «¿dónde rinde más al año?». Creo que vale más la pena preguntar otra cosa: comparado con una referencia en dólares de bajo riesgo, ¿cuánto rendimiento extra recibo por cada capa adicional de riesgo que asumo?
Este artículo usa 100,000 dólares como ejemplo y compara un depósito a plazo en dólares, SGOV, IB01, Aave, los préstamos en Bitfinex, un LP de stablecoins en Uniswap y USDT guardados en una Ledger sin hacer nada más, y al final pone el S&P 500 como referencia. Todas las cifras llevan fecha: tómalas como la escala de ese momento, no como el rendimiento que vas a obtener en el futuro.
Primero, la conclusión: con las cifras de septiembre y octubre de 2026, los ETF de bonos del Tesoro a corto plazo, alrededor del 4%, son la referencia que casi no añade riesgo. El rendimiento extra de Aave y de los préstamos en Bitfinex es la compensación por asumir los riesgos de USDT, de la plataforma, de los contratos inteligentes y de la liquidación; además, el dinero prestado en Bitfinex no se puede recuperar hasta que el prestatario pague o termine el plazo.
Este artículo reúne mi investigación personal e información recopilada, y no constituye asesoría de inversión, fiscal ni legal. Las tasas de interés, APY, APR, YTM, los rendimientos de los ETF, los parámetros de los protocolos y las normas fiscales pueden cambiar; los datos de mercado del artículo son fotos de fechas específicas, así que antes de operar revisa por tu cuenta la información oficial más reciente.
Qué son las herramientas que se comparan
- SGOV: iShares 0-3 Month Treasury Bond ETF (ETF de letras del Tesoro de EE. UU. de 0 a 3 meses de iShares), de BlackRock, que cotiza en la Bolsa de Nueva York.
- IB01: iShares $ Treasury Bond 0-1yr UCITS ETF (ETF UCITS de bonos del Tesoro de EE. UU. de 0 a 1 año de iShares), de BlackRock, domiciliado en Irlanda y que cotiza en dólares en la Bolsa de Londres.
- Aave: un protocolo descentralizado de préstamos construido sobre Ethereum y otras cadenas de bloques. Quienes depositan ponen sus monedas en un fondo común y quienes piden prestado las toman pagando intereses.
- Bitfinex: un exchange centralizado de criptomonedas que ofrece trading con margen y un mercado de préstamos (Margin Funding) donde se prestan fondos a quienes operan con margen.
- Uniswap: un exchange descentralizado. Quienes aportan liquidez (LP) ponen dos tokens en un fondo común y ganan las comisiones que pagan otros al operar.
- Ledger: la billetera de hardware de la empresa francesa Ledger, lo que se suele llamar billetera fría. La clave privada se guarda en el dispositivo físico y nunca sale de él, y cada transferencia hay que confirmarla con un botón en el dispositivo. Lo que protege es la clave privada: no hace que las monedas generen rendimiento ni evita los riesgos de la stablecoin.
- S&P 500: el índice Standard & Poor’s 500, elaborado por S&P Dow Jones Indices, que sigue a 500 grandes empresas que cotizan en EE. UU.
Foto de los rendimientos en septiembre y octubre de 2026
| Herramienta | Escala de rendimiento reciente | Escala en un año con 100,000 dólares | De dónde sale el rendimiento | Principales riesgos que se añaden |
|---|---|---|---|---|
| USDT guardados en Ledger | 0% | 0 dólares | Ninguna | Tether, cadena de bloques, clave privada y operación |
| Depósito a plazo en dólares a 1 año del Bank of Taiwan | 2.05% | Unos 2,050 dólares | Intereses bancarios | Crédito del banco, liquidez |
| SGOV | Rendimiento SEC a 30 días de 3.70% | Unos 3,700 dólares | Letras del Tesoro de EE. UU. de 0 a 3 meses | ETF, tasas de corto plazo |
| IB01 | YTM promedio ponderado de 4.16% | Del orden de 4,000 dólares | Bonos del Tesoro de EE. UU. de 0 a 1 año | ETF, tasas de corto plazo |
| Aave (Ethereum) USDT | Foto de alrededor de 3.47% | Unos 3,470 dólares | Quienes piden prestadas criptomonedas | USDT, cadena de bloques, contratos inteligentes, protocolo |
| Uniswap V3 USDC/USDT | Foto de alrededor de 1.20% | Unos 1,200 dólares | Comisiones de trading | Dos stablecoins, mecanismo de LP, contratos inteligentes |
| Préstamos de USDT en Bitfinex | Ha llegado a tasas anuales altas de un dígito, con mucha variación | Podría ser de 6,000 a 10,000 dólares o más | Quienes operan con apalancamiento | USDT, custodia del exchange, préstamos y liquidación |
| S&P 500 | No tiene APR | Imposible de predecir | Ganancias de las empresas, dividendos, valoración | Riesgo del mercado bursátil |
La «escala en un año» supone que el rendimiento del período se mantiene durante un año. Solo sirve para darse una idea del tamaño; no es una predicción.
En economía, la tasa de los bonos del Tesoro de EE. UU. se suele tomar como la tasa libre de riesgo, es decir, el rendimiento que un inversionista obtiene casi sin asumir riesgo. Si comparas el rendimiento de SGOV e IB01, del 3 al 4%, con el 6 al 10% que han llegado a dar los préstamos de USDT en Bitfinex, la diferencia es la prima de riesgo: lo que asumes de más son las capas de riesgo de USDT en sí, de que el exchange Bitfinex quiebre o no permita retiros, y de los préstamos y la liquidación, y el mercado te compensa con la diferencia entre las dos tasas.
APR, APY, YTM y rendimiento SEC no son el mismo número
Estas cifras se suelen comparar juntas, pero se calculan de forma distinta:
- APR (tasa de interés anual): normalmente no incluye interés compuesto. Los préstamos de Bitfinex usan APR.
- APY (rendimiento anual): normalmente incluye interés compuesto. Aave y las páginas de DeFi suelen usar APY, y es una tasa de mercado variable: ver un APY de 5% no significa que ahora puedas fijar un 5% por un año.
- YTM (rendimiento al vencimiento): lo que IB01 publica oficialmente es el YTM promedio ponderado, que refleja la escala de rendimiento de esa canasta de bonos con su precio, cupón y vencimiento actuales; no es la tasa de un depósito a plazo bancario. Cuando los bonos de corto plazo vencen, el fondo reinvierte, así que si las tasas del mercado bajan, el rendimiento del fondo también baja poco a poco.
- Rendimiento SEC a 30 días: el indicador estandarizado de rendimiento de los fondos de EE. UU.; es lo que SGOV publica oficialmente.
Por eso el 4.16% de IB01 y el 3.70% de SGOV se miden de forma distinta, y no se puede interpretar directamente como que IB01 gane sí o sí un 0.46% más.
Una por una: de dónde sale el rendimiento y qué riesgo extra asumes
A continuación, de menor a mayor riesgo, veremos de dónde sale el rendimiento de cada herramienta y qué riesgos añade frente a un depósito a plazo en dólares.
Depósito a plazo en dólares: la referencia más sencilla
Según la tabla de tasas en dólares del Bank of Taiwan del 30 de septiembre de 2026, el plazo de un año pagaba alrededor de 2.05%, y el plazo de un año para montos grandes, alrededor de 2.10%. Con 100,000 dólares, eso son unos 2,050 dólares al año.
La ventaja del depósito a plazo es que la tasa queda escrita en el contrato, no hay variaciones del valor liquidativo como en un ETF ni riesgo de stablecoins o contratos inteligentes. A cambio, en ese momento la tasa era más baja que la de los bonos del Tesoro a corto plazo, el dinero es menos flexible durante el plazo y cancelarlo antes puede afectar los intereses.
ETF de bonos del Tesoro a corto plazo (SGOV, IB01): estacionar los dólares en deuda de EE. UU.
SGOV tiene letras del Tesoro de EE. UU. de 0 a 3 meses; el 1 de octubre de 2026 su rendimiento SEC a 30 días era de 3.70%, con un índice de gastos de 0.09%, y se puede comprar en corredores de EE. UU. como Firstrade. IB01 tiene bonos del Tesoro de EE. UU. de 0 a 1 año; el 24 de septiembre de 2026 su YTM promedio ponderado era de 4.16%, con un gasto total de 0.07%, y cotiza en dólares en la Bolsa de Londres.
Los dos funcionan como un lugar donde estacionar el efectivo dentro de la cuenta de un corredor, no como la inversión en bonos de largo plazo que mucha gente imagina. Con las tasas de corto plazo alrededor del 4%, 100,000 dólares dan unos 4,000 dólares al año, pero la tasa no queda fija: cuando los bonos vencen, el fondo los cambia por bonos nuevos, y si bajan las tasas, el rendimiento también baja poco a poco. Los únicos riesgos que se añaden son el del propio ETF y los cambios en las tasas de corto plazo, y por eso son la referencia más cercana al «dólar sin riesgo» en esta comparación.
La diferencia entre los dos está sobre todo en la estructura: SGOV está domiciliado en EE. UU. y paga dividendos cada mes; IB01 está domiciliado en Irlanda y es de acumulación. Esto afecta el impuesto sucesorio de EE. UU. para inversionistas no estadounidenses, la retención sobre los dividendos y el momento en que se realizan los ingresos del exterior para efectos fiscales en Taiwán. Los detalles están en «IB01 vs SGOV: cómo elegir un ETF de bonos en dólares de corto plazo (en inglés)».
Aave: el rendimiento viene de quienes piden prestadas criptomonedas
Si depositas USDT en un fondo de préstamos de Aave, quienes piden prestado se llevan los USDT y pagan intereses, y así quien deposita recibe el APY. El rendimiento sale de la demanda de quienes piden prestadas criptomonedas, no de los intereses de los bonos del Tesoro de EE. UU.
Foto reciente de DefiLlama: el APY de depósito de USDT en Aave V3 Ethereum era de alrededor de 3.47%, con unos 3,000 millones de dólares depositados. Al mismo tiempo, el 7 de octubre de 2026, el APY de depósito de referencia de USDT en DefiLlama era de alrededor de 5.58%. Las dos cifras no se contradicen, porque el protocolo, la cadena, el mercado, la tasa de utilización de los fondos y el momento son distintos, y justo eso muestra que el APY de los préstamos de USDT no es una tasa fija. Si un mercado da 3.47% en ese momento, 100,000 dólares rinden unos 3,470 dólares al año; si durante un período da 5.2%, son unos 5,200 dólares, y ninguna de las dos cifras se puede tomar como fija por un año.
Principales riesgos:
- El emisor Tether y la pérdida de paridad
- Ethereum y las demás cadenas de bloques
- Los contratos inteligentes de Aave
- Los oráculos
- Las garantías y la liquidación
- Deudas incobrables en situaciones extremas
- La liquidez para retirar del fondo común
Si solo depositas y no pides prestado, en general no tienes un problema de liquidación por tu propio factor de salud, pero los riesgos del protocolo de arriba siguen ahí. Si conectas una Ledger a Aave, la Ledger solo protege la clave privada y las firmas; no convierte tu posición en Aave en una billetera fría.
Préstamos en Bitfinex: la demanda de fondos de quienes operan con apalancamiento
Si pones USDT en el mercado de préstamos de Bitfinex, se los prestas a quienes operan con margen; ellos pagan intereses y tú, como prestamista, los cobras. Por eso la tasa de los préstamos es, en esencia, el precio de la demanda de apalancamiento en criptomonedas.
La FRR no es una tasa fija
La FRR (Flash Return Rate) de Bitfinex se calcula con los préstamos a tasa fija que están activos en el mercado, ponderados por monto, y se actualiza cada hora. Cuando sube la demanda de apalancamiento, la tasa puede subir; cuando el mercado se enfría, puede bajar. Por eso una tasa anual de 9% no equivale a tener un 9% fijo por un año.
La comisión es el 15% de los intereses
Según las comisiones oficiales de Bitfinex, la comisión estándar para quien presta es el 15% de los ingresos por intereses, y el 18% en ofertas ocultas. La idea del cálculo de intereses oficial es: monto × tasa × tiempo × (1 − comisión).
Por ejemplo, con una tasa anual bruta de 9.33%: 9.33% × 85% ≈ 7.93%, unos 7,930 dólares al año con 100,000 dólares. Eso siempre que la tasa bruta se mantenga todo el año, que los fondos estén prestados todo el tiempo y que no haya períodos sin prestar.
La foto de septiembre de 2026
Según las estadísticas públicas de préstamos de Bitfinex que recopila Stratum, a principios de septiembre de 2026 la FRR de USDT llegó a mostrar una tasa anual bruta de alrededor de 8.79%, y la de USD, alrededor de 11.32%. 8.79% × 85% ≈ 7.47%, unos 7,470 dólares al año con 100,000 dólares. Es una foto histórica, no una garantía para hoy ni para el futuro.
El riesgo no está en el valor diario
- USDT y Tether
- La custodia del exchange
- Los retiros, la operación de la plataforma y la regulación
- El riesgo de cola de la liquidación de margen
- El riesgo de que bajen las tasas y el de reinversión
Quienes piden prestado tienen garantías y un mecanismo de liquidación, lo que reduce el riesgo normal de impago, pero eso no garantiza que no haya pérdidas en todos los escenarios extremos.
Qué dice Bitfinex sobre el riesgo de cola de la liquidación
Quien pide prestado primero tiene que poner garantías en su billetera de margen, y si la posición pierde, esas garantías absorben la pérdida; si el valor neto de la cuenta cae por debajo del margen de mantenimiento, la posición se liquida automáticamente. En «What are the risks associated with offering funding?», Bitfinex explica que, por el diseño de su motor de riesgo, el riesgo de prestar es bajo, pero también describe un caso extremo: si el precio sube o baja demasiado rápido y el cierre forzoso no alcanza a ejecutarse en el libro de órdenes, Bitfinex hace más lenta la liquidación, y aun así quien opera con margen podría perder más que las garantías que tiene en la cuenta. Hasta cierto punto, Bitfinex asume esa pérdida; si el precio se mueve tanto que la mayoría de las posiciones con margen quedan por debajo de cero, la pérdida termina repartiéndose entre los prestamistas.
El blog oficial de Bitfinex (5 de diciembre de 2025) dice que, en 13 años de operación, los prestamistas nunca han perdido dinero por prestar, incluidos la caída por COVID en 2020, la crisis de Evergrande en 2021 y el colapso de Luna en 2022; en el mismo artículo también dice que, en teoría, los prestamistas podrían tener pérdidas si el precio se mueve con violencia. Que no haya pasado antes no significa que no vaya a pasar. Además, quien pide prestado puede pagar antes: cuando termina un préstamo que pagaba 10%, el siguiente podría pagar solo 5%, así que el rendimiento real de un año va a ser distinto de la tasa anual que ves en el momento.
La distribución de pérdidas de este tipo de rendimiento se parece más a «cobrar intereses estables la mayor parte del tiempo, con unos pocos eventos extremos que pueden causar pérdidas grandes». Que el saldo no varíe no permite concluir que el riesgo sea bajo.
Bitfinex no cobra comisiones en el trading spot desde diciembre de 2025. Para el costo de cambiar entre USDT y dólares allí, consulta «Bitfinex USDT a dólares».
Los productos de ahorro flexible de los propios exchanges son el mismo tipo de rendimiento. Por ejemplo, Simple Earn de OKX y Auto Earn, exclusivo para VIP, prestan los USDT a usuarios que piden prestadas criptomonedas y operan con apalancamiento, y la plataforma se queda con el 15% de los intereses; los detalles y las capturas de mis ganancias reales están en «Reseña de OKX».
LP de stablecoins en Uniswap: ingresos por comisiones y riesgo de pérdida de paridad
El rendimiento de un fondo de liquidez USDC/USDT sale de las comisiones de trading, no de intereses de préstamos. Foto reciente de DefiLlama: el fondo USDC-USDT de 0.01% en Uniswap V3 Ethereum tenía un APY de alrededor de 1.20%, con unos 34.25 millones de dólares bloqueados; otro fondo USDC-USDT en V4, alrededor de 1.31%. En esta foto, el rendimiento nominal era incluso más bajo que el de los bonos del Tesoro a corto plazo, alrededor del 4%.
Principales riesgos que se añaden: los dos emisores, de USDT y de USDC; Ethereum; los contratos inteligentes de Uniswap; la gestión del rango en la liquidez concentrada; y el cambio en la composición de la posición si hay pérdida de paridad. Por ejemplo, si USDT baja a 0.9 dólares y USDC se mantiene en 1 dólar, los arbitrajistas pueden meter al fondo los USDT, más débiles, y llevarse los USDC, más fuertes, y tu posición se va concentrando cada vez más en la moneda que perdió la paridad.
USDT guardados en Ledger: el costo de rendir cero
Una billetera de hardware como Ledger guarda la clave privada en un dispositivo que tienes tú, y las monedas no quedan en custodia de ningún exchange ni protocolo. Si tus USDT están en una Ledger, sin conectarse a DeFi, sin LP y sin dejarlos en un exchange, el rendimiento es 0%.
Así te quitas el riesgo de custodia de Bitfinex, el del protocolo de Aave y el del LP de Uniswap, pero sigues con el riesgo del emisor Tether y la pérdida de paridad, el de la cadena de bloques, el de la frase semilla y la clave privada, y el de equivocarte al firmar o transferir.
Tomando como referencia los bonos del Tesoro a corto plazo al 4%, tener 100,000 dólares en una Ledger al 0% tiene un costo de oportunidad de unos 4,000 dólares al año. No es que Ledger te cobre 4,000 dólares: es el rendimiento al que renuncias a cambio de quitarte varias capas de riesgo de exchanges y protocolos.
Si vas a comprar una Ledger, te recomiendo hacerlo directamente en la tienda oficial de Ledger, para no terminar con un dispositivo de segunda mano manipulado o de origen dudoso. Puedes ir a la tienda oficial de Ledger desde este enlace.
Cómo elegir: ventajas, desventajas y si puedes sacar el dinero antes
Ventajas y desventajas de cada herramienta
| Herramienta | Ventajas | Desventajas y principales riesgos |
|---|---|---|
| Depósito a plazo en dólares | La tasa está en el contrato, no hay variaciones del valor liquidativo ni riesgo de stablecoins o contratos inteligentes | En ese momento la tasa era menor que la de los bonos del Tesoro a corto plazo; el dinero no es flexible durante el plazo y cancelar antes puede afectar los intereses |
| SGOV, IB01 | El rendimiento viene de los bonos del Tesoro de EE. UU.; gastos bajos (0.09% y 0.07%) | La tasa no es fija y baja si bajan las tasas; los inversionistas no estadounidenses deben fijarse en las diferencias de estructura e impuestos |
| Depositar USDT en Aave | El rendimiento viene de quienes piden prestadas criptomonedas; si solo depositas y no pides prestado, no tienes un problema de liquidación propio | APY variable; riesgos de Tether, cadena de bloques, contratos inteligentes, oráculos, deudas incobrables y liquidez para retirar del fondo |
| Préstamos en Bitfinex | Con alta demanda de apalancamiento ha llegado a tasas anuales altas de un dígito; el saldo no tiene variaciones diarias de valor | La tasa cambia cada hora y se descuenta una comisión del 15%; riesgo de custodia del exchange, de USDT y de cola por liquidaciones; quien pide prestado puede pagar antes |
| LP de stablecoins en Uniswap | El rendimiento viene de las comisiones de trading, no de intereses de préstamos | En la foto, el rendimiento era menor que el de los bonos del Tesoro a corto plazo; dos emisores de stablecoins y el mecanismo de LP; si hay pérdida de paridad, la posición se concentra en la moneda más débil |
| USDT guardados en Ledger | Te quita el riesgo de custodia del exchange y el de los protocolos | No tiene rendimiento; sigue el riesgo de Tether, de la cadena de bloques, de la clave privada y de errores al operar |
| S&P 500 | El rendimiento anualizado histórico es mayor que el de las herramientas de intereses de arriba | El rendimiento no son intereses: viene de las ganancias y la valoración de las empresas, y el precio puede variar mucho cualquier día |
Esta tabla resume los datos de las secciones anteriores y no recomienda ninguna herramienta en particular. Cuál elegir depende de cuándo vas a necesitar el dinero y de qué capas de riesgo estás dispuesto a asumir.
¿Puedes sacar el dinero antes? ¿Cómo se calcula el rendimiento?
Además del rendimiento, poder recuperar el dinero en cualquier momento y la forma en que se acumulan los intereses también son diferencias muy concretas a la hora de elegir.
| Herramienta | ¿Puedes sacar el dinero antes? | Cómo se calcula y se acredita el rendimiento |
|---|---|---|
| Depósito a plazo en dólares | Puedes cancelarlo antes, pero normalmente los intereses se recortan según las reglas del banco | Intereses según la tasa del contrato, que recibes al vencimiento |
| SGOV | Puedes venderlo en el mercado en cualquier momento durante el horario de operación | Paga dividendos cada mes; entre un pago y otro el precio sube despacio a medida que se acumulan los intereses y baja en la fecha ex dividendo, con forma de serrucho |
| IB01 | Puedes venderlo en cualquier momento durante el horario de la Bolsa de Londres | No paga dividendos; los intereses se acumulan en el valor liquidativo y el precio sube de forma más o menos pareja |
| Aave | Puedes retirar en cualquier momento, pero si casi todo el fondo está prestado, temporalmente no podrás retirar | Los intereses se acumulan de forma continua y el saldo depositado crece con el tiempo |
| Préstamos en Bitfinex | Las ofertas que todavía no se prestaron se pueden cancelar; una vez prestados, no los puedes recuperar antes | Intereses por segundo según el tiempo real que estuvieron prestados, acreditados cada día alrededor de las 01:30 UTC, con un descuento del 15% de comisión |
| LP de stablecoins en Uniswap | Puedes retirar la liquidez en cualquier momento | Las comisiones se acumulan en la posición; al retirar, la proporción de las dos monedas puede ser distinta de la que pusiste |
| USDT guardados en Ledger | Puedes transferirlos en cualquier momento (pagando la comisión en la cadena) | No tiene rendimiento |
| S&P 500 | Puedes vender a través de un ETF en cualquier momento durante el horario de operación | No paga intereses; el rendimiento es el cambio de precio más los dividendos |
El precio en serrucho de SGOV: aunque no llegues al pago, no pierdes lo acumulado
SGOV paga dividendos cada mes, pero los intereses se acumulan a diario en el valor liquidativo del fondo. Por eso el precio sube despacio entre un pago y otro, y en la fecha ex dividendo, cuando se paga, baja un escalón; en conjunto parece un serrucho. Esto significa que si vendes antes del pago, los intereses acumulados hasta ese momento ya se reflejan, a grandes rasgos, en el precio de venta, así que no pierdes esos días por no haber esperado al pago. IB01 es de acumulación y no tiene fecha ex dividendo, así que su curva de precio es más suave. La comparación detallada de los dos está en «IB01 vs SGOV (en inglés)».
Préstamos en Bitfinex: una vez prestado, solo queda esperar a que te paguen
Cuando prestas en Bitfinex, tienes que fijar el plazo máximo del préstamo (de 2 a 120 días). Según la explicación de Bitfinex, una vez que los fondos se prestan, solo quien pidió prestado, o el sistema al vencer el plazo, puede terminar el préstamo; quien presta no puede recuperarlo por su cuenta. Quien pide prestado puede pagar en cualquier momento antes del plazo, y los intereses solo cuentan por el tiempo real del préstamo. Así que, en el peor caso, el dinero que pones en los préstamos de Bitfinex vuelve cuando termina el plazo que fijaste, y no conviene poner ahí dinero que puedas necesitar con urgencia.
Aave: puedes retirar en cualquier momento, pero tiene que haber fondos disponibles
El fondo de liquidez de Aave permite a quienes depositan retirar su dinero junto con los intereses, siempre que en el fondo queden fondos que no estén prestados. Lo máximo que se puede retirar es el total depositado menos el total prestado; si la tasa de utilización se acerca al 100%, el retiro falla temporalmente y hay que esperar a que quienes pidieron prestado paguen o a que entren nuevos depósitos. Normalmente puedes retirar cuando quieras, pero justo cuando el mercado está tenso y todos piden prestado, podrías no poder retirar.
Rendimiento excedente: cada capa de riesgo traducida a dólares
Rendimiento excedente = rendimiento de la inversión − referencia de los bonos del Tesoro a corto plazo
Supongamos que la referencia de los bonos del Tesoro a corto plazo es 4%:
| Dónde está el dinero | Supuesto simplificado | Escala de rendimiento en un año | Frente a los bonos del Tesoro al 4% |
|---|---|---|---|
| USDT en Ledger | 0% | 0 dólares | −4,000 dólares |
| Depósito a plazo en dólares | 2.05% | 2,050 dólares | −1,950 dólares |
| Bonos del Tesoro a corto plazo | 4.0% | 4,000 dólares | Referencia |
| Aave | 4.5% | 4,500 dólares | +500 dólares |
| Préstamos en Bitfinex (después de comisiones) | 7.5% | 7,500 dólares | +3,500 dólares |
| Rendimiento hipotético de acciones | 10% | 10,000 dólares | +6,000 dólares |
La última fila es solo un ejemplo aritmético; no es una predicción del S&P 500.
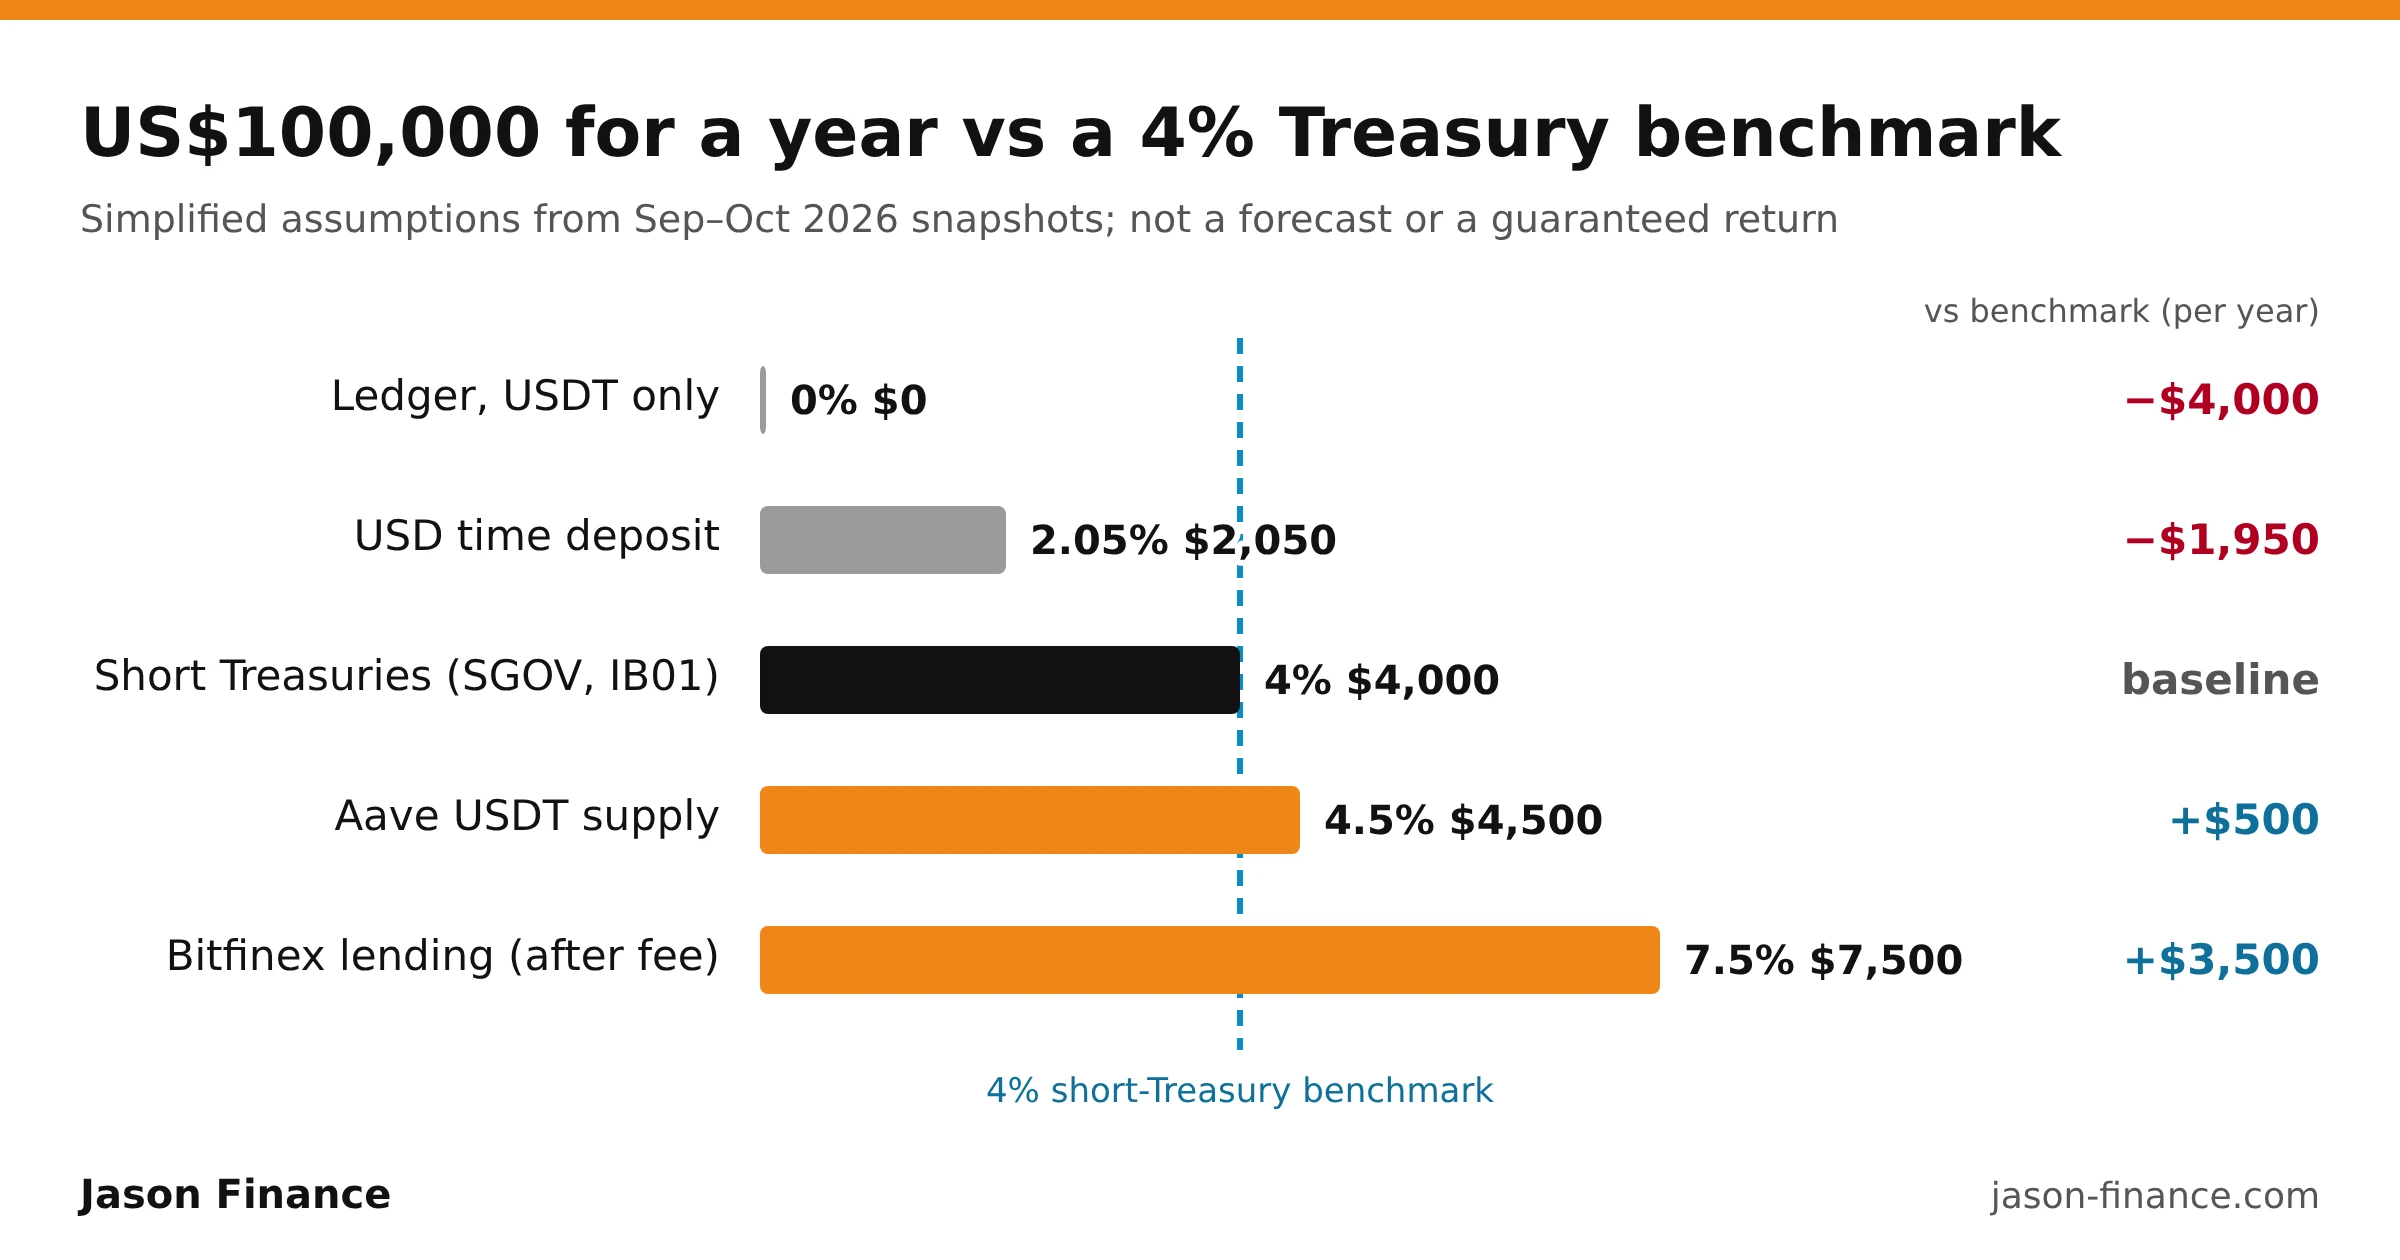
Elaborado con los supuestos simplificados de la tabla anterior, sin el ejemplo del rendimiento de acciones.
Visto así, la pregunta deja de ser «Aave da 4.5%, ¿es bueno?» y pasa a ser: ¿estoy dispuesto a sumar los riesgos de USDT, la cadena de bloques, los contratos inteligentes, los oráculos y el protocolo por 500 dólares más al año? Del mismo modo, si Bitfinex da 7.5% después de comisiones, esos 3,500 dólares extra son la prima de riesgo que hay que poner en la balanza junto con la custodia del exchange, la stablecoin, el mercado de préstamos y el riesgo operativo.
Cómo se apilan las capas de riesgo
Así se apilan las capas de riesgo:
| Herramienta | Capas de riesgo |
|---|---|
| Depósito a plazo en dólares | Dólar → banco |
| IB01 | Dólar → ETF UCITS irlandés → bonos del Tesoro de EE. UU. |
| SGOV | Dólar → ETF domiciliado en EE. UU. → bonos del Tesoro de EE. UU. |
| USDT en Ledger | Valor en dólares → USDT → Tether → cadena de bloques → clave privada |
| Aave | Valor en dólares → USDT → Tether → Ethereum → contratos inteligentes de Aave → garantías, oráculos, liquidación |
| Préstamos en Bitfinex | Valor en dólares → USDT → Tether → custodia de Bitfinex → mercado de préstamos → operadores apalancados y liquidación |
| LP en Uniswap | Valor en dólares → USDT y USDC → dos emisores → Ethereum → Uniswap → mecanismo de LP |
| S&P 500 | Dólar → mercado bursátil → empresas → ganancias, valoración, ciclo económico |
La tasa de referencia define el rendimiento excedente
Si los bonos del Tesoro dan solo 0.5% y DeFi da 5%, el rendimiento excedente es 4.5%; si los bonos del Tesoro dan 4% y DeFi 4.5%, el rendimiento excedente es solo 0.5%. Con el mismo «DeFi al 4.5%», el costo de oportunidad puede ser totalmente distinto. Por eso, cuando veas el APY de cualquier criptomoneda, primero pregúntate: ¿cuál es hoy la referencia en dólares de corto plazo sin riesgo de protocolo?
Tener el dinero quieto y buscar rendimiento tienen costo
Si tienes 100,000 dólares en efectivo al 0% y los bonos del Tesoro a corto plazo dan alrededor del 4%, el costo de oportunidad es de unos 4,000 dólares al año, unos 10.96 dólares por día. Por eso las letras del Tesoro, los fondos del mercado monetario, SGOV e IB01 se usan tanto para administrar efectivo.
Al revés, si mueves 100,000 dólares de los bonos del Tesoro a DeFi para pasar de 4.0% a 4.5%, el rendimiento extra es de solo 500 dólares al año, unos 1.37 dólares por día, y a cambio sumas la gestión de la billetera, las comisiones de gas, las autorizaciones de tokens, el riesgo de las stablecoins y los contratos inteligentes, el seguimiento del protocolo y la complejidad de llevar las cuentas para los impuestos.
¿Un 8 a 10% no es casi lo mismo que el índice bursátil de EE. UU.?
Los porcentajes se ven parecidos, pero el origen del rendimiento y su distribución son totalmente distintos.
Según S&P Dow Jones Indices, al 31 de agosto de 2026, el rendimiento por precio del S&P 500 fue:
| Período | Rendimiento |
|---|---|
| 1 año | 18.98% |
| 3 años anualizado | 19.47% |
| 5 años anualizado | 11.19% |
| 10 años anualizado | 13.48% |
| Riesgo anualizado a 10 años | 15.35% |
Estos son resultados históricos, no un APR futuro. El rendimiento de las acciones viene del crecimiento de las ganancias de las empresas, los dividendos y los cambios de valoración; el de los préstamos en Bitfinex son los intereses que pagan quienes piden prestado menos la comisión de la plataforma; el de Aave es la tasa de los préstamos; el de los bonos del Tesoro son los intereses que paga el gobierno de EE. UU. Por eso no se puede comparar un 8% con un 10% solo por el número.
El riesgo de las acciones se refleja todos los días en el precio: pueden subir 25% o caer 20%. Los préstamos y DeFi, en cambio, pueden verse estables durante mucho tiempo mientras cargan con eventos de cola como la quiebra de un exchange, el hackeo de un contrato inteligente o la pérdida de paridad de una stablecoin. Si concluyes que los préstamos de criptomonedas son seguros porque «antes casi no variaban», podrías estar subestimando el riesgo de cola.
Los aportes periódicos también tienen el costo del efectivo quieto
Si ya tienes 100,000 dólares pero solo inviertes unos 8,333 dólares al mes, y no terminas de entrar al mercado hasta dentro de un año, durante el primer año en promedio solo una parte del dinero está en la bolsa. Así que, aunque supongas que el mercado sube de forma pareja un 10% en todo el año, no puedes calcularlo directamente como 100,000 × 10% = 10,000 dólares. El rendimiento anualizado histórico del S&P 500 no es igual al rendimiento anualizado real de tu cartera con aportes periódicos. Es otro costo de oportunidad que aceptas para reducir el riesgo de entrar todo de una vez en mal momento.
Herramienta práctica
¿Quieres ver cuánto habrías acumulado con aportes periódicos al índice bursátil de EE. UU. en el peor caso, el caso mediano y el mejor caso de la historia? Puedes usar la calculadora de inversión periódica en índices que hice: ingresas el monto mensual y ves el resultado.
Empezar a calcular (en inglés)Los cinco pasos que uso para decidir
- Encontrar la referencia de los bonos del Tesoro a corto plazo o del dólar de bajo riesgo.
- Calcular el rendimiento excedente de las demás herramientas frente a esa referencia.
- Hacer la lista de los riesgos que se añaden a cambio de ese rendimiento excedente.
- Traducir el rendimiento excedente a dólares concretos.
- Decidir si esa prima de riesgo alcanza para compensar el riesgo y la complejidad que se suman.
Todo rendimiento compensa algo: los intereses del banco te compensan por dejar que el banco use tu dinero y renunciar a parte de la liquidez; el rendimiento de los bonos del Tesoro te compensa por prestarle dólares al gobierno de EE. UU. durante un tiempo; el rendimiento de Aave viene de quienes piden prestadas criptomonedas, y quien deposita asume los riesgos de la stablecoin, la cadena de bloques, los contratos inteligentes y el protocolo; los préstamos en Bitfinex vienen de la demanda de fondos de quienes operan con apalancamiento, y quien presta asume los riesgos de custodia del exchange, de la plataforma y de cola; el rendimiento de las acciones viene de ser dueño de una parte residual de las empresas y aguantar la volatilidad del mercado; la billetera fría no rinde nada porque elegiste quitarte a propósito varias capas de intermediarios.
El APR en sí no es un rendimiento gratis. Lo que de verdad vale la pena comparar es cuánto más te paga el mercado por cada capa de riesgo que asumes.
Preguntas frecuentes
¿El rendimiento anual de los préstamos en Bitfinex es fijo?
No. La FRR de Bitfinex se actualiza cada hora según los préstamos del mercado y refleja la demanda de fondos de quienes operan con apalancamiento. A principios de septiembre de 2026, USDT llegó a mostrar una tasa anual bruta de alrededor de 8.79%, pero eso fue solo una foto de ese momento, no una tasa fija por un año.
¿Cuánta comisión cobra Bitfinex por prestar?
Según Bitfinex, la comisión estándar para quien presta es el 15% de los ingresos por intereses, y el 18% en ofertas ocultas. Una tasa anual bruta de 9.33% queda en alrededor de 7.93% después del 15%, y eso siempre que los fondos estén prestados todo el año.
¿Es seguro depositar USDT en Aave?
El rendimiento de Aave viene de quienes piden prestadas criptomonedas, no de los intereses de los bonos del Tesoro de EE. UU. Si solo depositas y no pides prestado, en general no tienes un problema de liquidación propio, pero sigues asumiendo los riesgos de Tether, la cadena de bloques, los contratos inteligentes, los oráculos y las deudas incobrables del protocolo.
¿Tener USDT en una billetera fría Ledger tiene algún costo?
Los USDT en una Ledger rinden 0%. Tomando como referencia los bonos del Tesoro a corto plazo, alrededor del 4%, con 100,000 dólares dejas de ganar unos 4,000 dólares al año. Ese es el precio de renunciar al rendimiento a cambio de quitarte el riesgo de custodia del exchange y el de los protocolos.
¿Cómo se calcula el rendimiento excedente?
El rendimiento excedente es el rendimiento de la inversión menos el rendimiento de referencia de los bonos del Tesoro a corto plazo. Por ejemplo, con bonos del Tesoro a corto plazo al 4% y Aave al 4.5%, el rendimiento excedente es 0.5%, unos 500 dólares más al año con 100,000 dólares.
Jason
Account Manager en Google Large Customer Sales y admitido al MBA de Columbia. Comparte las herramientas financieras y la experiencia que usa en la práctica.
Comentarios
Inicia sesión con Google para comentar. Tu comentario no mostrará tu foto ni tu nombre de Google; aparece con un apodo generado al azar para proteger tu privacidad.
Al iniciar sesión aceptas la política de privacidad de este sitio.