 Jason Finance
美元和 USDT 闲置资金放哪里?Bitfinex 放贷、Aave、美债 ETF 与美元定期存款的机会成本比较
USDT 和美元闲置资金放哪里?用 10 万美元比较美元定期存款、SGOV、IB01、Aave、Bitfinex 放贷、Uniswap LP 和冷钱包的收益、风险与能否中途提取,并算出每多承担一层风险多拿多少钱。
本文目录
- 1.文中比较的工具是什么
- 2.2026 年 9–10 月的收益快照
- 2.1APR、APY、YTM、SEC 收益率不是同一种数字
- 3.逐一比较:收益从哪里来、多承担什么风险
- 3.1美元定期存款:最简单的基准
- 3.2短期美债 ETF(SGOV、IB01):把美元停在美国国债
- 3.3Aave:收益来自加密货币借款人
- 3.4Bitfinex 放贷:杠杆交易者的资金需求
- 3.5Uniswap 稳定币 LP:手续费收入与脱钩风险
- 3.6Ledger 纯持 USDT:零收益的代价
- 4.怎么挑:优缺点、能不能中途拿回
- 4.1各种工具的优缺点一览
- 4.2能不能中途拿回?收益怎么算?
- 5.超额收益:把每一层风险换算成美元
- 5.1每一层风险怎么叠加
- 5.2基准利率决定了超额收益
- 5.3闲置和追求收益都有成本
- 6.8–10% 不就跟美股大盘差不多?
- 6.1定投还有现金闲置的成本
- 7.我用来判断的五个步骤
- 常见问题
手上有一笔美元或 USDT 暂时用不到时,最常见的问法是“放哪里年化最高”。我觉得更值得问的是:跟低风险的美元基准相比,我每多承担一层风险,到底多拿多少收益?
这篇用 10 万美元当例子,比较美元定期存款、SGOV、IB01、Aave、Bitfinex 放贷、Uniswap 稳定币 LP、Ledger 纯持 USDT,最后再拿 S&P 500 对照。所有数字都附上日期,把它们当成当时的尺度,不是未来会拿到的收益。
先说结论:以 2026 年 9–10 月的数字,短期美债 ETF 约 4% 是几乎不用承担额外风险的基准;Aave、Bitfinex 放贷多出来的收益,是承担 USDT、平台、智能合约与清算风险换来的,而且 Bitfinex 借出的钱在对方还款或期限到之前拿不回来。
本文是我的个人研究与资料整理,不构成投资、税务或法律建议。利率、APY、APR、YTM、ETF 收益率、协议参数和税务规则都可能改变;文中市场数据都是特定日期的快照,交易前请自行核对最新的官方资料。
文中比较的工具是什么
- SGOV:iShares 0-3 Month Treasury Bond ETF(iShares 0–3 个月美国国库券 ETF),BlackRock 旗下、在美国纽约证交所上市。
- IB01:iShares $ Treasury Bond 0-1yr UCITS ETF(iShares 0–1 年期美国国债 UCITS ETF),BlackRock 旗下、爱尔兰注册,在伦敦证交所以美元挂牌。
- Aave:建立在 Ethereum 等区块链上的去中心化借贷协议,存款人把币放进资金池,借款人付利息借走。
- Bitfinex:中心化的加密货币交易所,提供保证金交易,以及把资金借给保证金交易者的放贷市场(Margin Funding)。
- Uniswap:去中心化交易所。提供流动性的人(LP)把两种代币放进资金池,赚取别人交易时付的手续费。
- Ledger:法国公司 Ledger 推出的硬件钱包,也就是常说的冷钱包。私钥保存在实体设备里、不会离开设备,每笔转账都要在设备上按键确认;它保护的是私钥,不会让币本身产生收益或避开稳定币的风险。
- S&P 500:标准普尔 500 指数(Standard & Poor’s 500 Index),由 S&P 道琼指数编制,追踪 500 家美国大型上市公司。
2026 年 9–10 月的收益快照
| 工具 | 近期收益尺度 | 10 万美元一年的尺度 | 收益来源 | 主要新增的风险 |
|---|---|---|---|---|
| Ledger 纯持 USDT | 0% | 0 美元 | 无 | Tether、区块链、私钥与操作 |
| 台银 1 年期美元定期存款 | 2.05% | 约 2,050 美元 | 银行利息 | 银行信用、流动性 |
| SGOV | 30 天 SEC 收益率 3.70% | 约 3,700 美元 | 0–3 个月美国国库券 | ETF、短期利率 |
| IB01 | 加权平均 YTM 4.16% | 约 4,000 美元级 | 0–1 年美国国债 | ETF、短期利率 |
| Aave(Ethereum)USDT | 快照约 3.47% | 约 3,470 美元 | 加密货币借款人 | USDT、区块链、智能合约、协议 |
| Uniswap V3 USDC/USDT | 快照约 1.20% | 约 1,200 美元 | 交易手续费 | 两种稳定币、LP 机制、智能合约 |
| Bitfinex USDT 放贷 | 曾出现高个位数年化,波动很大 | 可能出现 6,000–10,000 美元以上 | 杠杆交易者 | USDT、交易所托管、放贷与清算 |
| S&P 500 | 没有 APR | 无法预测 | 企业盈利、股息、估值 | 股市风险 |
“一年的尺度”是假设当期收益率维持一年,只用来感受大小,不是预测。
经济学上常把美国国债的利率当作无风险利率,也就是投资者几乎不用承担风险就能拿到的收益率。拿 SGOV、IB01 约 3–4% 的收益,和 Bitfinex USDT 放贷曾出现的 6–10% 相比,中间的差距就是风险溢价:你多承担的是 USDT 本身、Bitfinex 交易所倒闭或无法提取,以及放贷与清算这几层风险,市场用两者的利率差来补偿你。
APR、APY、YTM、SEC 收益率不是同一种数字
这几种数字经常被放在一起比,但计算方式不一样:
- APR(年化利率):通常不计复利。Bitfinex 放贷用的是 APR。
- APY(年化收益率):通常包含复利。Aave 和 DeFi 的页面常用 APY,而且是浮动的市场利率,看到 5% APY 不代表现在能锁定一年 5%。
- YTM(到期收益率):IB01 官方公布的是加权平均 YTM,反映这篮债券在目前价格、票息和到期日下的收益尺度,不是银行的定期存款利率。短债到期后基金会再投资,所以市场利率下降时,基金的收益率也会跟着慢慢下降。
- 30 天 SEC 收益率:美国基金的标准化收益率指标,SGOV 官方公布的是这个。
所以 IB01 的 4.16% 和 SGOV 的 3.70% 口径不同,不能直接解读成 IB01 一定多赚 0.46%。
逐一比较:收益从哪里来、多承担什么风险
下面依风险由低到高,逐一看每种工具的收益来源,以及比美元定期存款多承担了哪些风险。
美元定期存款:最简单的基准
台湾银行 2026 年 9 月 30 日的美元牌告,一年期约 2.05%,大额一年期约 2.10%。10 万美元一年约 2,050 美元。
定期存款的好处是利率在合同里写清楚,没有 ETF 净值波动,也没有稳定币或智能合约的风险。代价是当时的利率比短期美债低,存款期间资金比较不灵活,提前解约也可能影响利息。
短期美债 ETF(SGOV、IB01):把美元停在美国国债
SGOV 持有 0–3 个月的美国国库券,2026 年 10 月 1 日的 30 天 SEC 收益率是 3.70%,费用率 0.09%,在 Firstrade 这类美国券商就买得到。IB01 持有 0–1 年的美国国债,2026 年 9 月 24 日的加权平均 YTM 是 4.16%,总费用率 0.07%,在伦敦证交所以美元挂牌。
两者用起来都像券商账户里的现金停泊工具,不是一般人想象中的长期债券投资。短期利率约 4% 时,10 万美元一年约 4,000 美元,但利率没有锁定:国债到期后基金会换成新的国债,降息后收益率也会跟着慢慢下降。新增的风险只有 ETF 本身和短期利率的变动,是这篇比较里最接近“无风险美元”的基准。
两者的差别主要在结构:SGOV 是美国注册、每月派息,IB01 是爱尔兰注册、累积型。这会影响非美国投资者的美国遗产税、派息预扣,以及台湾海外所得的实现时间点,细节整理在〈IB01 vs SGOV:美元短债 ETF 怎么选〉。
Aave:收益来自加密货币借款人
把 USDT 存进 Aave 的借贷池,借款人借走 USDT 并支付利息,存款人就拿到 APY。收益来源是加密货币借款人的需求,不是美国国债的利息。
DefiLlama 的近期快照:Aave V3 Ethereum 的 USDT 存款 APY 约 3.47%,存款规模约 30 亿美元。同一时间,2026 年 10 月 7 日 DefiLlama 的 USDT 参考存款 APY 约 5.58%。这两个数字不冲突,因为协议、链、市场、资金使用率和时间都不同,也正好说明 USDT 借贷的 APY 不是固定利率。某个市场当下 3.47%,10 万美元一年约 3,470 美元;某段时间 5.2%,就是约 5,200 美元,两者都不能当成锁定一年。
主要风险:
- Tether 发行商与脱钩
- Ethereum 等区块链
- Aave 智能合约
- 预言机
- 抵押品与清算
- 极端情况下的坏账
- 资金池的提取流动性
只存入、不借款时,一般不会有自己的健康因子清算问题,但上面的协议风险仍然存在。用 Ledger 连 Aave,Ledger 保护的只是私钥和签名,不会让你在 Aave 的仓位变成冷钱包。
Bitfinex 放贷:杠杆交易者的资金需求
把 USDT 放到 Bitfinex 的放贷市场,借给做保证金交易的人,对方支付利息,放贷方收利息。所以放贷利率本质上是加密货币杠杆需求的价格。
FRR 不是固定利率
Bitfinex 的 FRR(Flash Return Rate)依市场上进行中的固定利率借贷、按金额加权计算,每小时更新。杠杆需求升高时利率可能上升,市场冷却时可能下降。所以 9% 的年化不等于锁定一年 9%。
手续费是利息的 15%
依 Bitfinex 官方费率,一般放贷方的手续费是利息收入的 15%,隐藏挂单是 18%。官方的利息计算概念是:金额 × 利率 × 时间 ×(1 − 手续费)。
例如毛年化 9.33%:9.33% × 85% ≈ 7.93%,10 万美元一年约 7,930 美元。前提是毛利率全年维持、资金一直被借出、没有闲置时间。
2026 年 9 月的快照
Stratum 整理的 Bitfinex 公开放贷统计,2026 年 9 月初曾显示 USDT 的 FRR 毛年化约 8.79%,USD 约 11.32%。8.79% × 85% ≈ 7.47%,10 万美元一年约 7,470 美元。这是历史快照,不是现在或未来的保证。
风险不在每天的净值
- USDT 与 Tether
- 交易所托管
- 提取、平台运营与监管
- 保证金清算的尾部风险
- 利率下降与再投资的风险
借款人有抵押品和清算机制,可以降低一般的违约风险,但不代表所有极端行情下都保证不亏。
Bitfinex 官方怎么说清算的尾部风险
借款人要先在保证金钱包放入抵押品,仓位亏损时由这些抵押品承担;账户净值跌破维持保证金,仓位就会被自动清算。Bitfinex 在〈What are the risks associated with offering funding?〉说明,因为风控引擎的设计,放贷的风险偏低,但也写到极端情况:如果价格涨跌太快,强制平仓来不及在订单簿上成交,Bitfinex 会放慢清算速度,而这仍可能让保证金交易者亏损超过账户里的抵押品。在一定范围内由 Bitfinex 承担;如果价格剧烈变动到大多数保证金仓位都跌破零,损失最终会由放贷方分摊。
Bitfinex 官方博客(2025 年 12 月 5 日)表示,运营 13 年来放贷方从未因放贷蒙受损失,包括 2020 年 COVID 崩盘、2021 年恒大危机和 2022 年 Luna 崩盘期间;同一篇也写到,理论上价格剧烈变动时,放贷方可能产生损失。过去没有发生,不代表未来不会。借款人也可以提前还款:原本 10% 的借贷结束后,下一笔可能只剩 5%,所以实际一年的收益会和当下看到的年化不同。
这类收益的亏损分布比较像“大部分时间稳定收利息,少数极端事件可能造成大额损失”。账面不波动,不能直接推论成低风险。
Bitfinex 从 2025 年 12 月起现货交易不收手续费,USDT 和美元之间的换汇成本,见〈Bitfinex USDT 换美元〉。
交易所自己的活期理财也是同一类收益。例如 OKX 的简单赚币和 VIP 专属的自动赚币+,都是把 USDT 借给借币和杠杆交易的用户,平台收取利息的 15%,细节和我的实际收益截图见〈OKX 评价〉。
Uniswap 稳定币 LP:手续费收入与脱钩风险
USDC/USDT 的流动性池收益来自交易手续费,不是借款利息。DefiLlama 的近期快照:Uniswap V3 Ethereum USDC-USDT 0.01% 池子的 APY 约 1.20%,锁仓约 3,425 万美元;V4 另一个 USDC-USDT 池子约 1.31%。在这个快照里,名目收益甚至低于约 4% 的短期美债。
主要新增的风险:USDT 和 USDC 两家发行商、Ethereum、Uniswap 智能合约、集中流动性的区间管理,以及脱钩时的仓位组成变化。例如 USDT 跌到 0.9 美元、USDC 维持 1 美元时,套利者可能把较弱的 USDT 放进池子、拿走较强的 USDC,你的仓位就会越来越集中在脱钩的那一边。
Ledger 纯持 USDT:零收益的代价
Ledger 这类硬件钱包把私钥存在你自己手上的设备里,币不交给交易所或任何协议保管。USDT 放在 Ledger,不连 DeFi、不做 LP、不放交易所,收益就是 0%。
这样拿掉了 Bitfinex 的托管、Aave 的协议和 Uniswap 的 LP 风险,但仍然保留 Tether 发行商与脱钩、区块链、助记词与私钥,以及签名、转账操作失误的风险。
以短期美债 4% 当基准,10 万美元放在 0% 的 Ledger,机会成本约 每年 4,000 美元。这不是 Ledger 收你 4,000 美元,而是你用放弃的收益,换掉几层交易所和协议的风险。
如果要买 Ledger,建议直接在 Ledger 官方商店购买,避免买到被人动过手脚的二手或来路不明的设备。可以通过这个链接前往 Ledger 官方商店。
怎么挑:优缺点、能不能中途拿回
各种工具的优缺点一览
| 工具 | 优点 | 缺点与主要风险 |
|---|---|---|
| 美元定期存款 | 利率写在合同里、没有净值波动、没有稳定币或智能合约风险 | 当时利率低于短期美债;存款期间资金不灵活,提前解约可能影响利息 |
| SGOV、IB01 | 收益来自美国国债;费用率低(0.09%、0.07%) | 利率不锁定,降息后跟着下降;非美国投资者要注意结构与税务差异 |
| Aave 存 USDT | 收益来自加密货币借款人;只存不借时没有自己的清算问题 | 浮动 APY;Tether、区块链、智能合约、预言机、坏账与资金池提取流动性风险 |
| Bitfinex 放贷 | 杠杆需求高时曾出现高个位数年化;账面没有每天的净值波动 | 利率每小时变动、要扣 15% 手续费;交易所托管、USDT、清算的尾部风险;借款人可提前还款 |
| Uniswap 稳定币 LP | 收益来自交易手续费,不是借款利息 | 快照收益低于短期美债;两家稳定币发行商、LP 机制,脱钩时仓位会集中在较弱的币 |
| Ledger 纯持 USDT | 拿掉交易所托管和协议风险 | 没有收益;仍有 Tether、区块链、私钥与操作失误的风险 |
| S&P 500 | 历史年化回报高于上述利息型工具 | 回报不是利息,来自企业盈利与估值,价格每天都可能大幅波动 |
这张表依前面各段的数据整理,不是推荐任何一种工具。选哪一种,取决于这笔钱多久会用到,以及你愿意多承担哪几层风险。
能不能中途拿回?收益怎么算?
收益率之外,资金能不能随时拿回、利息怎么累积,也是挑选时很实际的差别。
| 工具 | 能不能中途拿回 | 收益怎么计算、怎么入账 |
|---|---|---|
| 美元定期存款 | 可以中途解约,但通常要依银行规定打折计息 | 依合同利率计息,到期领回 |
| SGOV | 交易时间内随时在市场卖出 | 每月派息;价格在两次派息之间随利息累积慢慢上升,除息日下跌,呈锯齿状 |
| IB01 | 伦敦证交所交易时间内随时卖出 | 不派息,利息累积在净值里,价格大致平顺上升 |
| Aave | 随时可以提取,但资金池几乎全被借走时会暂时领不出来 | 利息持续累积,存款余额随时间变多 |
| Bitfinex 放贷 | 还没被借走的挂单可以取消;一旦被借走,就不能中途收回 | 依实际借出时间按秒计息,每天约 UTC 01:30 入账,扣 15% 手续费 |
| Uniswap 稳定币 LP | 随时可以撤出流动性 | 手续费累积在仓位里;撤出时拿回的两种币比例可能和放进去时不同 |
| Ledger 纯持 USDT | 随时可以转出(要付链上手续费) | 没有收益 |
| S&P 500 | 通过 ETF 交易时间内随时卖出 | 没有利息;回报是价格变化加股息 |
SGOV 的锯齿状价格:等不到派息也不会白放
SGOV 每月派息,但利息是每天累积在基金净值里的。所以价格在两次派息之间会慢慢上升,到了除息日,派息发出去,价格就往下跳一格,整体看起来像锯齿。这代表还没等到派息就卖出,已经累积的利息大致也反映在卖价里,不会因为差几天没领到派息就白放。IB01 是累积型,没有除息这一步,价格曲线比较平顺。两者的细节比较见〈IB01 vs SGOV〉。
Bitfinex 放贷:借出后只能等对方还款
在 Bitfinex 放贷时,你要设置最长的借出天数(2–120 天)。依 Bitfinex 的说明,资金一旦被借走,只有借款人或到期时的系统能结束这笔借贷,放贷方不能自己收回。借款人可以在期限前随时还款,利息只算实际借出的时间。所以放进 Bitfinex 放贷的钱,最坏情况要等到你设置的期限结束才拿得回来,急用的钱不适合放这里。
Aave:可以随时提取,但要有可提取的资金
Aave 的资金池允许存款人连同利息一起提取,前提是池子里还有没被借走的资金。最多能提取的是存款总额减去借款总额;如果资金使用率接近 100%,提取会暂时失败,要等借款人还款或有新的存款进来。平常可以随时提取,但市场紧张、大家都在借钱时,反而可能领不出来。
超额收益:把每一层风险换算成美元
超额收益 = 投资收益 − 短期美债基准
假设短期美债基准是 4%:
| 资金放在 | 简化假设 | 一年收益尺度 | 相对 4% 美债 |
|---|---|---|---|
| Ledger USDT | 0% | 0 美元 | −4,000 美元 |
| 美元定期存款 | 2.05% | 2,050 美元 | −1,950 美元 |
| 短期美债 | 4.0% | 4,000 美元 | 基准 |
| Aave | 4.5% | 4,500 美元 | +500 美元 |
| Bitfinex 放贷(扣手续费后) | 7.5% | 7,500 美元 | +3,500 美元 |
| 假设的股票回报 | 10% | 10,000 美元 | +6,000 美元 |
最后一列只是算术示范,不是 S&P 500 的预测。
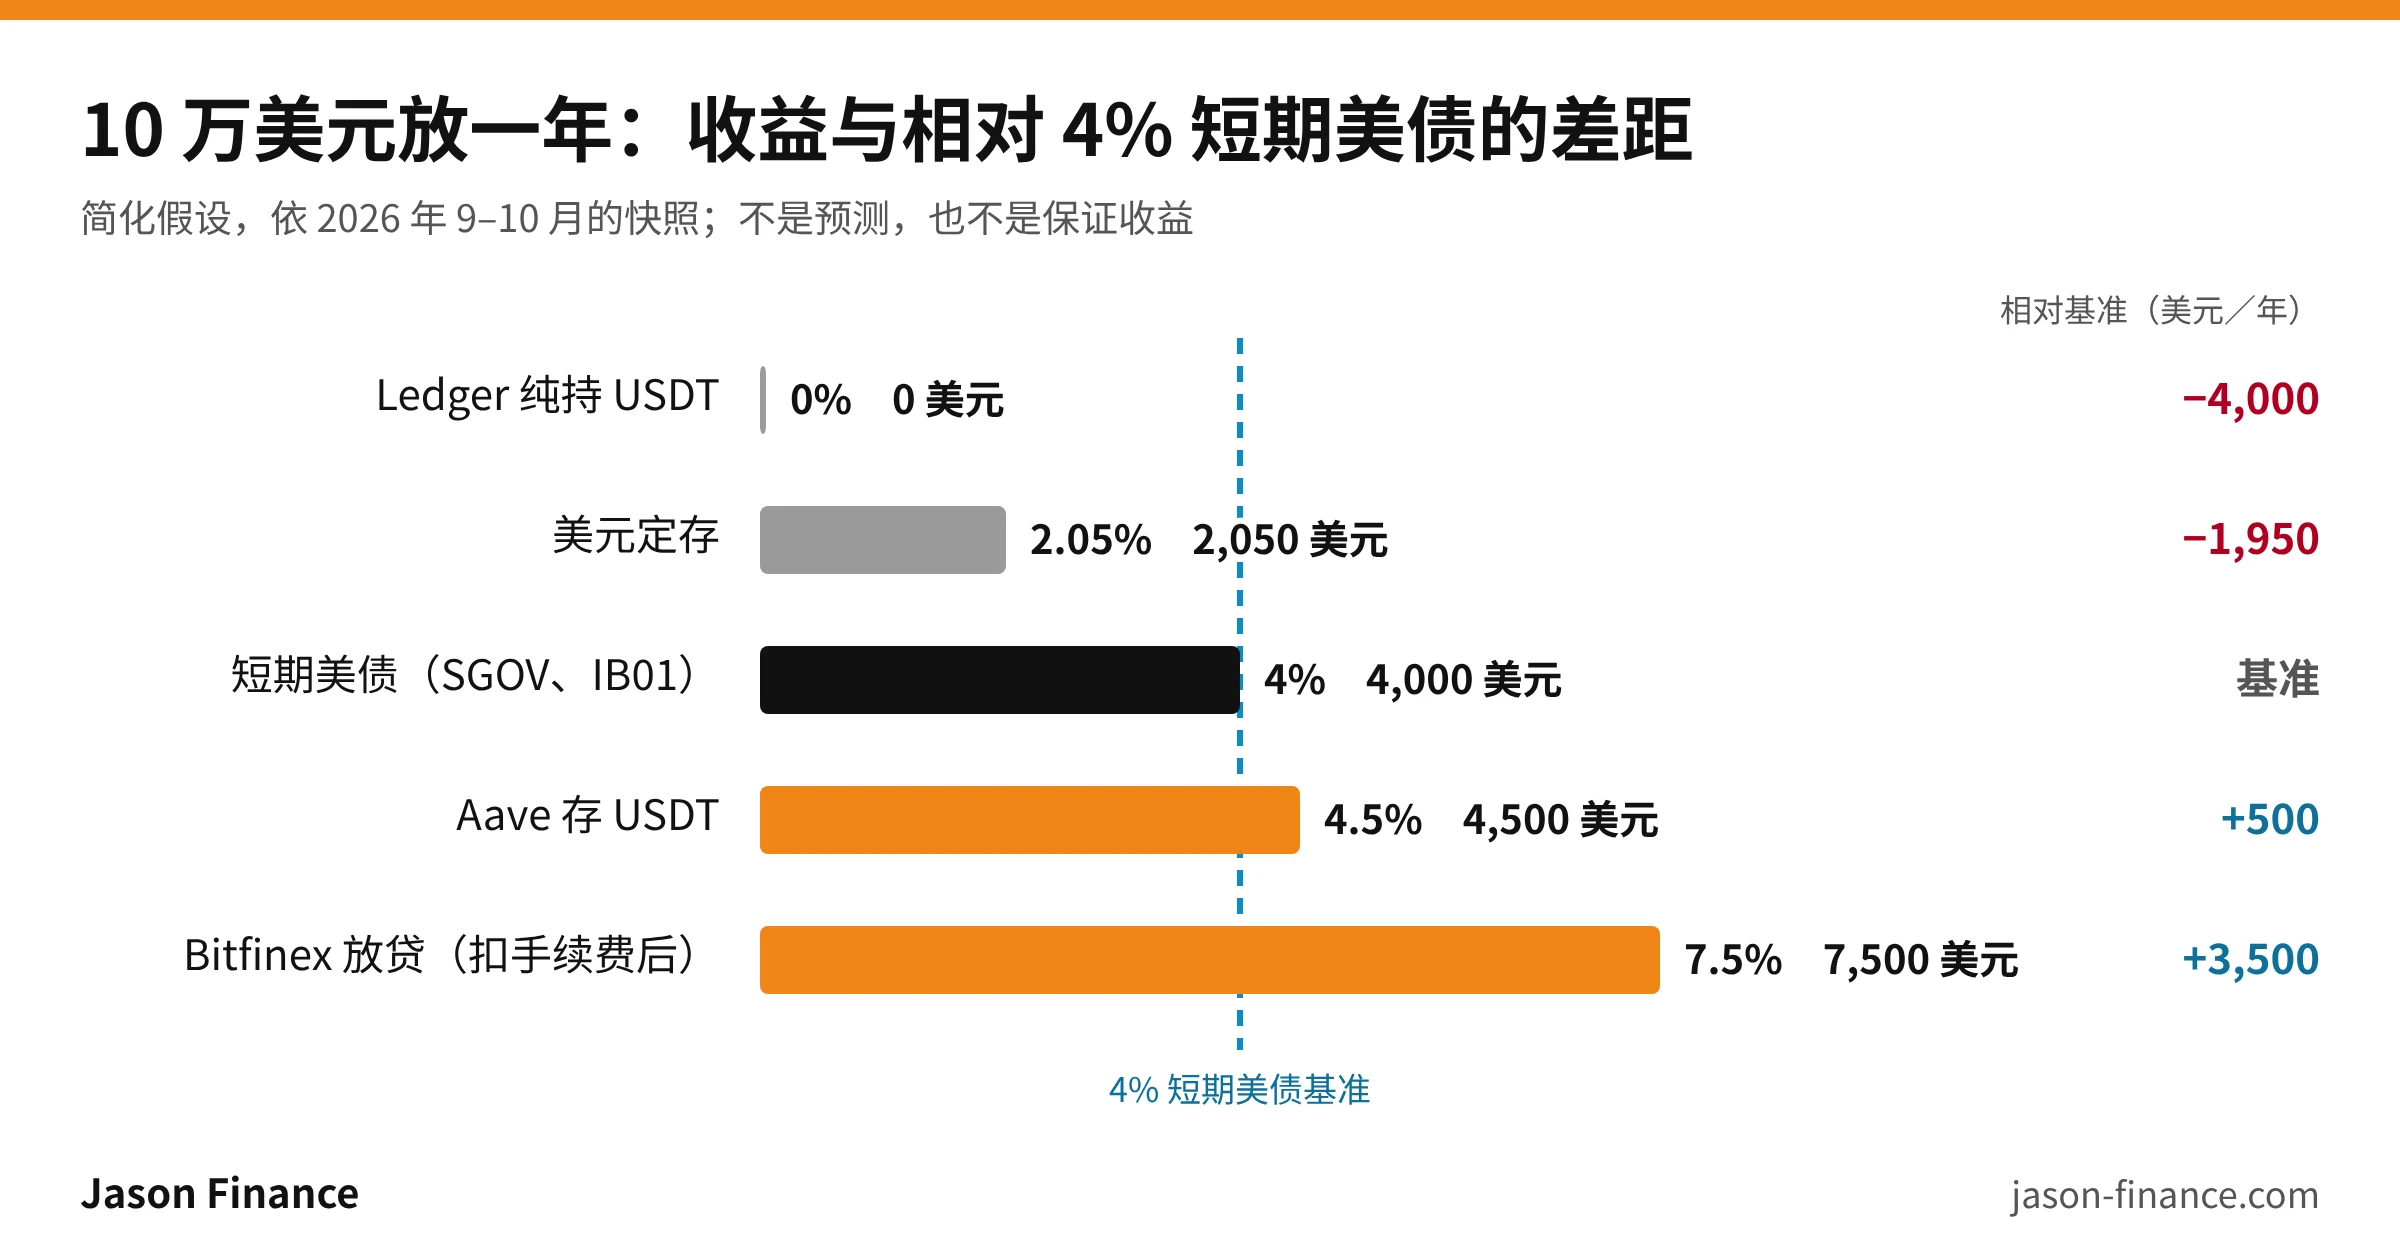
依上表的简化假设绘制,不含股票回报示范。
换成这个角度,问题就从“Aave 有 4.5%,是不是很好”变成:我愿不愿意为了每年多 500 美元,增加 USDT、区块链、智能合约、预言机和协议的风险? 同样地,Bitfinex 扣掉手续费后如果是 7.5%,多出来的 3,500 美元才是要拿来和交易所托管、稳定币、放贷市场与操作风险一起衡量的风险溢价。
每一层风险怎么叠加
每一层风险叠加起来是这样:
| 工具 | 风险叠加 |
|---|---|
| 美元定期存款 | 美元 → 银行 |
| IB01 | 美元 → 爱尔兰 UCITS ETF → 美国国债 |
| SGOV | 美元 → 美国注册 ETF → 美国国债 |
| Ledger USDT | 美元价值 → USDT → Tether → 区块链 → 私钥 |
| Aave | 美元价值 → USDT → Tether → Ethereum → Aave 智能合约 → 抵押品、预言机、清算 |
| Bitfinex 放贷 | 美元价值 → USDT → Tether → Bitfinex 托管 → 放贷市场 → 杠杆交易者与清算 |
| Uniswap LP | 美元价值 → USDT 与 USDC → 两家发行商 → Ethereum → Uniswap → LP 机制 |
| S&P 500 | 美元 → 股市 → 企业 → 盈利、估值、经济周期 |
基准利率决定了超额收益
如果美债只有 0.5%,DeFi 5%,超额收益是 4.5%;美债 4%、DeFi 4.5%,超额收益只剩 0.5%。同样是“DeFi 4.5%”,机会成本可以完全不同。所以看到任何加密货币的 APY,先问:今天不承担协议风险的短期美元基准是多少?
闲置和追求收益都有成本
10 万美元放在 0% 的现金,而短期美债约 4%,机会成本约每年 4,000 美元,约每天 10.96 美元。这也是国库券、货币市场基金、SGOV、IB01 常被当成现金管理工具的原因。
反过来,为了从 4.0% 变成 4.5%,把 10 万美元从美债搬到 DeFi,新增的收益只有每年 500 美元,约每天 1.37 美元,却多了钱包管理、Gas 费、代币授权、稳定币与智能合约风险、协议监控,以及税务记账的复杂度。
8–10% 不就跟美股大盘差不多?
百分比看起来接近,但回报的来源和分布完全不同。
S&P 道琼指数截至 2026 年 8 月 31 日,S&P 500 价格回报:
| 期间 | 回报 |
|---|---|
| 1 年 | 18.98% |
| 3 年年化 | 19.47% |
| 5 年年化 | 11.19% |
| 10 年年化 | 13.48% |
| 10 年年化风险 | 15.35% |
这是历史结果,不是未来的 APR。股票回报来自企业盈利成长、股息和估值变化;Bitfinex 放贷是借款人付的利息扣掉平台手续费;Aave 是借款利率;美债是美国政府付的利息。所以 8% 和 10% 不能只比数字。
股票的风险每天反映在价格上,涨 25%、跌 20% 都可能发生。放贷和 DeFi 则可能长时间看起来很平稳,却承担交易所倒闭、智能合约被骇、稳定币脱钩这类尾部事件。用“过去波动很低”判断加密货币借贷很安全,可能低估了尾部风险。
定投还有现金闲置的成本
如果手上已经有 10 万美元,但每月只投入约 8,333 美元,一年后才全部进场,第一年平均只有一部分资金在股市里。所以就算假设市场全年平稳上涨 10%,也不能直接算成 10 万 × 10% = 1 万美元。S&P 500 的历史年化回报,不等于你定投组合的实际年化回报。 这是为了降低一次进场的时机风险,而接受的另一种机会成本。
我用来判断的五个步骤
- 找出短期美债或低风险美元的基准。
- 算出其他工具相对基准的超额收益。
- 列出为了这份超额收益,新增了哪些风险。
- 把超额收益换算成实际的美元金额。
- 判断这份风险溢价,够不够补偿新增的风险和复杂度。
收益都是在补偿某件事:银行利息补偿你让银行使用资金、牺牲部分流动性;美债收益率补偿你把美元借给美国政府一段时间;Aave 的收益来自加密货币借款人,存款人承担稳定币、区块链、智能合约和协议风险;Bitfinex 放贷来自杠杆交易者的资金需求,放贷方承担交易所托管、平台与尾部风险;股票回报来自持有企业的剩余权益并承担市场波动;冷钱包没有收益,因为你刻意拿掉了几层中间人的风险。
APR 本身不是免费的回报。真正值得比较的是,每多承担一层风险,市场到底多付你多少钱。
常见问题
Bitfinex 放贷的年化收益是固定的吗?
不是。Bitfinex 的 FRR 依市场上的借贷每小时更新,反映杠杆交易者的资金需求。2026 年 9 月初曾出现 USDT 约 8.79% 的毛年化利率,这只是当时的快照,不是锁定一年的利率。
Bitfinex 放贷要扣多少手续费?
依 Bitfinex 官方说明,一般放贷方的手续费是利息收入的 15%,隐藏挂单是 18%。毛年化 9.33% 扣掉 15% 后约 7.93%,而且前提是资金全年都被借出。
Aave 存 USDT 安全吗?
Aave 的收益来自加密货币借款人,不是美国国债利息。只存入不借款时,一般不会有自己的清算问题,但仍承担 Tether、区块链、智能合约、预言机和协议坏账等风险。
USDT 放在 Ledger 冷钱包有成本吗?
放在 Ledger 的 USDT 收益是 0%。以短期美债约 4% 当基准,10 万美元一年少拿约 4,000 美元,这是用放弃收益换掉交易所托管和协议风险的代价。
超额收益怎么算?
超额收益等于投资收益减去短期美债的基准收益。例如短期美债 4%、Aave 4.5%,超额收益是 0.5%,10 万美元一年约多 500 美元。
留言
使用 Google 登录即可留言。留言“不会”使用您的 Google 头像或姓名,对外显示的昵称是系统随机生成的代号,以保护您的隐私。
登录即表示你同意本站的隐私政策。