 Jason Finance
告別盲目投資:掌握指數化投資 10 大原則,穩健累積財富!市值(指數)型基金 vs. 主動式基金,清流君影片觀後感(補充數據佐證)
指數化投資的 10 大原則:低成本、分散個股風險、不選股、投資標竿指數、不擇時、長期持有、單筆投入、全球分散、資產配置與再平衡、堅持不懈,並比較市值型基金、主動式基金與個人選股的差異。
本文目錄
- 1.市值型基金、主動式基金和個人選股差在哪
- 1.1市值型基金與被動式投資
- 1.2主動式基金
- 1.3個人主動選股
- 2.成本與風險:原則 1–2
- 2.1低成本:複利的力量與費用的侵蝕
- 2.2只承擔有報酬的市場風險:分散個股風險
- 3.選什麼:原則 3–4
- 3.1不選股:股市報酬來自極少數公司
- 3.2投資標竿指數:衡量市場表現的基準
- 4.怎麼買、怎麼持有:原則 5–7
- 4.1不擇時:預測市場很難成功
- 4.2買入並長期持有:時間是複利的朋友
- 4.3有閒錢就投入:看總資產的複利成長
- 5.怎麼配置與堅持:原則 8–10
- 5.1全球分散,不單押特定市場
- 5.2資產配置與再平衡:影響報酬最大的因素
- 5.3堅持不懈:克服情緒,看長期
- 6.結論:為什麼主動式基金很難贏過指數化投資
- 常見問題
很多人投資時追熱門股、聽明牌,最後卻賠錢收場。我也曾經想過:有沒有一種方法,可以更輕鬆、更有效地參與市場,拿到合理的報酬?我後來找到的答案是指數化投資。
指數化投資(市值型基金)的核心,是拿到市場的平均報酬。「平均」聽起來不夠吸引人,但在投資的世界裡,平均往往就是卓越。
先說結論:指數化投資不是隨便買 ETF 就好。要拿到市場報酬,得同時守住十個原則:壓低成本、分散個股風險、不選股、買標竿指數、不擇時、長期持有、有閒錢就投入、全球分散、資產配置與再平衡,以及堅持下去。少了其中幾項,盲目存 ETF 一樣可能賠錢。
本文最初發表於 2025 年 3 月,文中數據以當時的資料為準。本文是投資原則的整理與心得,不構成個人化投資建議。
看看歷史數據:台灣的 0050 自 2003 年成立以來,含息報酬率達 956.57%,年化報酬率約 11.8%(資料來源:理柏資訊,截至 2024/12/31,元大投信整理)。美國全市場指數 ETF VTI,如果在 2001 年成立時投入 10 萬美元,到 2025 年 3 月撰文時已經超過 50 萬美元,年化報酬超過 8%。中間經歷金融海嘯、貿易戰、疫情和升息,指數化投資的報酬依然撐了下來,因為承擔市場風險,市場最終會給報酬。
這十大原則來自我很喜歡的 YouTuber「清流君」的影片,我在他分享的內容上補充了數據和相關文章的節錄。
市值型基金、主動式基金和個人選股差在哪
市值型基金(Market-Cap Weighted Funds)依公司市值大小選擇和加權投資標的,是被動式投資最常見的例子,特別是指數型基金(Index Funds)。
市值型基金與被動式投資
指數型基金以市場指數為基準,例如 S&P 500 指數、台灣加權指數,照著指數的成分與權重投資。管理者不選股,直接複製指數成分股,目標是和市場表現一致。例如:
- 台灣 0050:典型的市值型、被動式基金,追蹤台灣證券交易所上市市值前 50 大的公司。
- S&P 500 指數基金:追蹤美國市值最大的 500 家公司,依市值加權。
- NASDAQ-100 指數基金:投資納斯達克交易所中市值最大的 100 家非金融公司。
這些基金不需要主動選股或擇時,所以管理費用較低。
主動式基金
主動式基金的經理人依自己的研究和市場分析選股,試圖打敗市場報酬。研究、分析和選股都要成本,所以費用也比較高。
個人主動選股
個人選股和主動式基金的目的一樣,都是想打敗市場,只是由投資人自己研究、挑選股票。它的特點與挑戰:
- 個人分析與選擇:依自己的策略、基本面分析(財報、產業前景)或技術面分析(股價走勢、圖表)選股,常集中在自己熟悉的產業。
- 長期或短期:有時長期持有成長股,有時短線操作,想賺價格波動的價差。
- 風險與報酬:個人沒辦法像基金經理那樣全面研究和配置資源,選股表現波動很大。選對可能有超額報酬,選錯就會虧損。
- 情緒與行為偏誤:容易過度自信、過度交易,進而影響報酬。
- 資訊不對稱與時間成本:個人通常沒有機構那樣的研究資源,追蹤公司與產業動態也要花大量時間。
我自己的想法是:我每天、甚至每週能花在研究股票上的時間不到 3 小時,要贏過每天花 8 小時以上、有產業資訊和研究資源支持的專業投資人,我認為他們在選股上比我有優勢。
但我也不是鼓吹大家去買主動式基金,我的結論反而是擁抱指數化投資(市值型基金)。當我徹底了解一個投資策略的底層邏輯,遇到大風大浪時也更能堅持下去。
「信心來自於徹底的了解」
成本與風險:原則 1–2
低成本:複利的力量與費用的侵蝕
費用會默默吃掉報酬。假設市場每年報酬 6%,一開始投入 10 萬美元,25 年後會成長到約 43 萬美元;如果每年多付 2% 的成本,25 年後只剩約 26 萬美元。看似微小的 2%,長期下來等於一次 40% 的大跌,少了約 17 萬美元。
諾貝爾經濟學獎得主威廉·夏普(William F. Sharpe)指出:主動式共同基金的經理人研究趨勢、研究公司,依自己對市場的判斷投資,有些表現很好,有些遠低於市場,但整體而言,他們的平均報酬會和市場相同。
所以在扣除費用之前,主動與被動投資人的平均報酬必然相等;扣除費用之後,主動投資人的平均報酬必定輸給被動投資人。被動投資用極低的成本拿到市場報酬,自然能勝過大多數付出更高成本的主動投資人。
延伸閱讀:Nobel Laureate Sharpe: There Are No Shortcuts in Investing
原文節錄:“Managers of actively-managed mutual funds study trends, research firms, and invest based on their reading of the market. Some will have good returns, some even better, and some will fall far below the performance of the market at large. Overall their funds will average out to the same return as the market, he said.”
只承擔有報酬的市場風險:分散個股風險
每一檔股票都有兩種風險:市場風險和個股風險。市場風險是影響整個股市的系統性風險,例如金融海嘯;個股風險是個別公司獨有的風險,可能因為單一事件讓股價劇烈波動,甚至抵銷市場報酬。要賺市場報酬,就要把個股風險分散掉。
做法很簡單:投資許多股價不完全正相關的公司,就能分散個股風險、降低投資組合的波動。市值型 ETF 除了單一市場的 0050,還有全球分散的市值型 ETF,可以投資全球近一萬家公司,讓個股風險趨近於零。這時我們承擔的只剩下會帶來報酬的市場風險,當然也只能拿到市場平均報酬。
選什麼:原則 3–4
不選股:股市報酬來自極少數公司
很多散戶熱衷研究個股,以為深入分析公司基本面就能控制風險,但這往往是錯覺。真正能控制風險的是投資組合的建構,和有沒有研究個股無關。而且大多數選股策略很難持續打敗市場,因為股市的整體報酬,是由極少數(約 1%)表現最出色的公司帶來的。
一項針對全球股市的研究發現,超過六成的公司讓投資人賠錢,大多數個股的報酬甚至不如現金和定存。這比八二法則更極端,接近 99/01 法則:主動選股很可能賠錢,只有極少數機會大賺,一旦錯過那關鍵的 1% 公司,報酬就會落後指數。
除非是巴菲特那樣的選股奇才,否則承擔過高的個股風險並不明智。指數基金之父約翰·伯格(John Bogle)說過:「不要在草堆裡找一根針,而是把整個草堆買下來。」買下全市場,就不會錯過任何一檔飆股,風險更低,績效也不會被多數平庸的公司拖垮。
投資標竿指數:衡量市場表現的基準
標竿指數是衡量整體市場表現的指數,最大特性是市值加權,並緊密追蹤市場。例如要看台股表現,看的是台股大盤加權報酬指數;要看美國大型股,看的是 S&P 500 指數或 CRSP 美國整體市場指數。
和標竿指數相對的是策略指數,例如高股息、低波動或 ESG 指數,追求的是特定選股策略的報酬,不是市場報酬。在台灣,許多散戶投資的其實不是標竿指數,而是高股息這類可能落後市場平均的策略指數。
怎麼買、怎麼持有:原則 5–7
不擇時:預測市場很難成功
想預測進出場時機,往往徒勞無功。研究顯示,幾乎所有股票交易策略的報酬都低於市場,其中依技術分析或財經新聞交易的策略表現最差。市場未來的走勢常常超出過去的經驗,很難用「看後照鏡開車」的方式預測。
研究也發現,美國基金的整體年化報酬,高於投資人實際拿到的報酬,中間的落差正是因為投資人想預測市場、追高殺低。投資人普遍過度自信,以為自己能買低賣高,結果往往適得其反。
買入並長期持有:時間是複利的朋友
長期的市場報酬,指的是沒有躲過任何下跌、也沒有錯過任何上漲,長期不間斷持有的成果。
VTI 成立以來提供約 8% 的年化報酬,要完整拿到這個報酬,就必須保持紀律,忍受多次幅度不一的下跌。短期股市波動劇烈,但拉長持有時間,能大幅降低虧損的機率,也能壓縮波動幅度。
研究顯示,錯過股市少數幾天的最大漲幅,就會大幅降低總報酬。許多看似能買低賣高的進出策略,實測後往往因為保留太多現金或等待太久,錯過重要的多頭行情,總報酬遠低於長期持有。
延伸閱讀:The Importance of Time, and Other Lessons I’ve Learned at Morningstar
我很認同其中一段:“The stock market is seen as a risky investment if you look at it for the short term. Data have shown proof that long-term returns have outsized short-term fluctuations and have triumphed over the risk of missing the one best month on an annual return by betting in and out. In practice, trying to call the trough and the peak of the market prices is distinctly tricky. The strategy involves a great deal of knowledge and luck.”
有閒錢就投入:看總資產的複利成長
該關注的是總報酬,也就是整個帳戶總資產的複利成長,而不是一小筆資金的飆漲。用小部分資金押注單一股票,就算報酬很高,對整體投資組合的影響也有限,甚至可能跑輸市場。
指數化投資強調把長期資金投入市場。Vanguard(先鋒領航)的研究指出,長期而言,單筆投入勝過分批進場的機率較高。所以如果有打算長期投入的閒錢,單筆投入往往是比較好的選擇;但對風險承受度較低的人,分批投入可以降低大跌時放棄計畫的風險。回顧歷史,股市長期不斷創新高,關鍵在於及早參與並堅持下去。
分批投入時,還沒進場的錢也有機會成本,我在〈美元和 USDT 閒置資金放哪裡〉用數字算過這部分。
延伸閱讀:Vanguard 的文章 Lump-sum investing versus cost averaging: Which is better?,以及研究報告 Cost averaging: Invest now or temporarily hold your cash?
原文節錄:“We find that LS tends to outperform CA, highlighting how a cash allocation reflects the opportunity cost of lost risk premium,” said Megan Finlay … “But for some risk-averse investors, a CA approach may be more suitable, because it reduces the risk of drawdown or even abandoning their investment plan altogether because they fear large losses.”
怎麼配置與堅持:原則 8–10
全球分散,不單押特定市場
不同市場之間常有均值回歸的現象,過度集中投資單一市場(例如只投資美股或台股)很危險。2000 年後投資 S&P 500 指數,十年內是虧損的,但同一時期新興市場表現非常好。全球分散投資可以在提升報酬的同時降低風險;即使現在各國股市的連動性很高,全球分散對於避免單一國家長期表現不佳造成的永久傷害仍然非常有效。
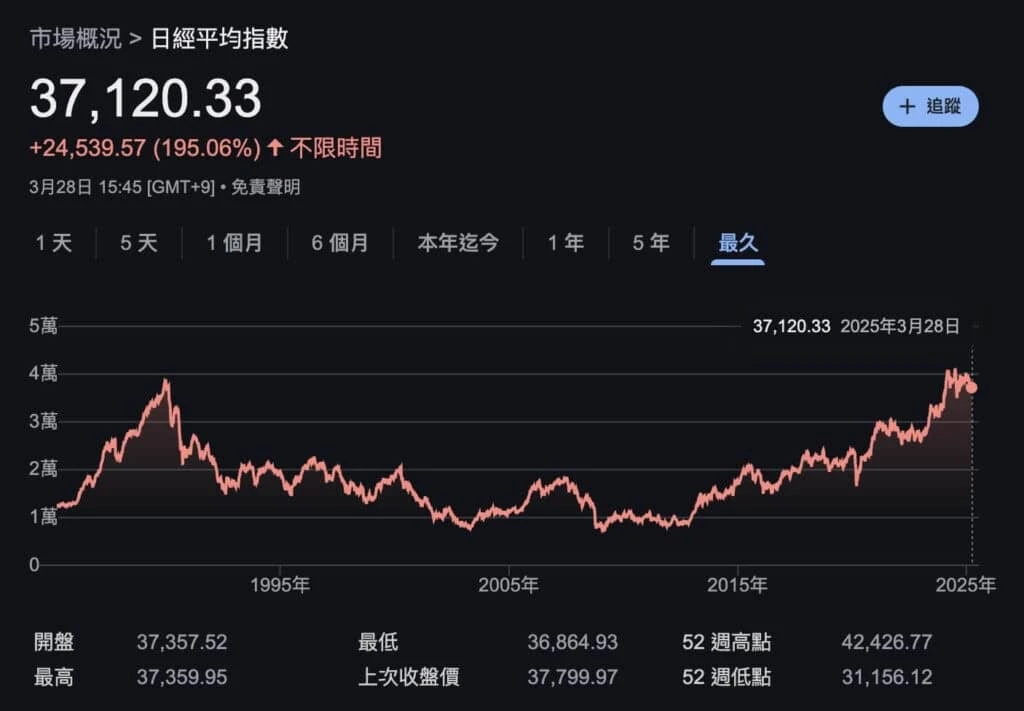
日經平均指數在 1990 年前後創高後,直到 2024 年才突破前高。
以日本為例,日經平均指數在 1990 年前後創下高點後,經過三十多年,直到 2024 年才突破前高。不是每個國家的大盤指數都像美國 S&P 500 一樣經過長期驗證,所以全球分散、不單押特定市場非常重要。
資產配置與再平衡:影響報酬最大的因素
Vanguard 的研究指出,長期來看,選股和擇時對報酬波動的影響不到 9%,資產配置的影響高達 91%。沒有人能真正控制選股和擇時的結果,但資產配置是我們唯一能控制、又能顯著影響報酬和風險的因素。合理的資產配置,可以帶來更小的波動、更短的套牢期間、更高的風險調整後報酬,以及更小的下跌幅度。
此外還要定期再平衡,把投資組合調回原先設定的比例,控制風險。固定的資產配置加上再平衡,是指數化投資和盲目存 ETF、存股最根本的差別。
堅持不懈:克服情緒,看長期
指數化投資說起來容易,做起來難,因為情緒常常戰勝理智。奉行指數化投資需要堅定的信念:相信市場在長時間內會照顧好我們,即使短期表現不佳。這份堅持,來自對指數化投資的徹底了解。
指數化投資也常搭配股債配置。股債搭配會降低總報酬,但也會降低波動;股債的走勢常有互補性,能幫助我們在市場崩跌時比較容易堅持下去。股債比例該怎麼選,之後我會再分享心得。
結論:為什麼主動式基金很難贏過指數化投資
指數化投資不是一夜致富的捷徑,而是透過長期持有、分散風險、降低成本,穩健拿到市場報酬的投資策略。理解並遵守這十大原則,能幫助我們避開盲目投資的陷阱、克服人性的弱點。
正如威廉·夏普所說,主動式基金整體的表現會和市場相當,扣除費用後通常無法超越被動式基金。原因有三個:主動式基金的管理費和交易費用較高,被動式基金不頻繁交易、不選股,成本較低;長期下來,大多數主動式基金無法持續超越市場,加上高費用,最終報酬常低於被動式基金;根據效率市場假說(EMH),大部分市場資訊已經反映在股價中,想靠選股或擇時超越市場的做法往往無效。
常見問題
什麼是指數化投資?
指數化投資是透過市值型基金或 ETF 追蹤市場指數,不選股、不擇時,以極低成本取得市場平均報酬的被動投資方式。
市值型基金和主動式基金差在哪?
市值型基金複製指數成分股、不選股,費用低;主動式基金由經理人選股、試圖超越市場,費用較高。依威廉·夏普的說法,扣除費用前主動與被動的平均報酬相同,扣除費用後主動投資人的平均報酬必定落後。
單筆投入還是分批投入比較好?
Vanguard 的研究指出,長期而言單筆投入勝過分批進場的機率較高;但對風險承受度較低的人,分批投入可以降低大跌時放棄計畫的風險。
為什麼要全球分散,不只投資美股或台股?
單一市場可能長期表現不佳,例如日經平均指數在 1990 年前後創高後,三十多年後的 2024 年才突破前高。全球分散可以避免單一國家造成的永久傷害。
高股息 ETF 算指數化投資嗎?
高股息、低波動、ESG 等屬於策略指數,追求的是特定選股策略的報酬,不是標竿指數的市場報酬,可能落後市場平均。
留言
使用 Google 登入即可留言。留言「不會」使用您的 Google 頭像或姓名,對外顯示的暱稱是系統隨機產生的代號,以保護您的隱私。
登入即表示你同意本站的隱私權政策。