 Jason Finance
告别盲目投资:掌握指数化投资 10 大原则,稳健累积财富!市值(指数)型基金 vs. 主动型基金,清流君视频观后感(补充数据佐证)
指数化投资的 10 大原则:低成本、分散个股风险、不选股、投资基准指数、不择时、长期持有、一次性投入、全球分散、资产配置与再平衡、坚持不懈,并比较市值型基金、主动型基金与个人选股的差异。
本文目录
- 1.市值型基金、主动型基金和个人选股差在哪
- 1.1市值型基金与被动投资
- 1.2主动型基金
- 1.3个人主动选股
- 2.成本与风险:原则 1–2
- 2.1低成本:复利的力量与费用的侵蚀
- 2.2只承担有回报的市场风险:分散个股风险
- 3.选什么:原则 3–4
- 3.1不选股:股市回报来自极少数公司
- 3.2投资基准指数:衡量市场表现的标尺
- 4.怎么买、怎么持有:原则 5–7
- 4.1不择时:预测市场很难成功
- 4.2买入并长期持有:时间是复利的朋友
- 4.3有闲钱就投入:看总资产的复利成长
- 5.怎么配置与坚持:原则 8–10
- 5.1全球分散,不单押特定市场
- 5.2资产配置与再平衡:影响回报最大的因素
- 5.3坚持不懈:克服情绪,看长期
- 6.结论:为什么主动型基金很难赢过指数化投资
- 常见问题
很多人投资时追热门股、听明牌,最后却赔钱收场。我也曾经想过:有没有一种方法,可以更轻松、更有效地参与市场,拿到合理的回报?我后来找到的答案是指数化投资。
指数化投资(市值型基金)的核心,是拿到市场的平均回报。“平均”听起来不够吸引人,但在投资的世界里,平均往往就是卓越。
先说结论:指数化投资不是随便买 ETF 就好。要拿到市场回报,得同时守住十个原则:压低成本、分散个股风险、不选股、买基准指数、不择时、长期持有、有闲钱就投入、全球分散、资产配置与再平衡,以及坚持下去。少了其中几项,盲目存 ETF 一样可能赔钱。
本文最初发表于 2025 年 3 月,文中数据以当时为准。本文是投资原则的整理与心得,不构成个人化投资建议。
看看历史数据:台湾的 0050 自 2003 年成立以来,含息收益率达 956.57%,年化收益率约 11.8%(数据源:理柏信息,截至 2024/12/31,元大投信整理)。美国全市场指数 ETF VTI,如果在 2001 年成立时投入 10 万美元,到 2025 年 3 月撰文时已经超过 50 万美元,年化收益超过 8%。中间经历金融海啸、贸易战、疫情和升息,指数化投资的回报依然撑了下来,因为承担市场风险,市场最终会给回报。
这十大原则来自我很喜欢的 YouTuber“清流君”的视频,我在他分享的内容上补充了数据和相关文章的节录。
市值型基金、主动型基金和个人选股差在哪
市值型基金(Market-Cap Weighted Funds)依公司市值大小选择和加权投资标的,是被动投资最常见的例子,特别是指数型基金(Index Funds)。
市值型基金与被动投资
指数型基金以市场指数为基准,例如 S&P 500 指数、台湾加权指数,照着指数的成分与权重投资。管理者不选股,直接复制指数成分股,目标是和市场表现一致。例如:
- 台湾 0050:典型的市值型、被动型基金,追踪台湾证券交易所上市市值前 50 大的公司。
- S&P 500 指数基金:追踪美国市值最大的 500 家公司,依市值加权。
- NASDAQ-100 指数基金:投资纳斯达克交易所中市值最大的 100 家非金融公司。
这些基金不需要主动选股或择时,所以管理费用较低。
主动型基金
主动型基金的基金经理依自己的研究和市场分析选股,试图打败市场回报。研究、分析和选股都要成本,所以费用也比较高。
个人主动选股
个人选股和主动型基金的目的一样,都是想打败市场,只是由投资者自己研究、挑选股票。它的特点与挑战:
- 个人分析与选择:依自己的策略、基本面分析(财报、产业前景)或技术面分析(股价走势、图表)选股,常集中在自己熟悉的产业。
- 长期或短期:有时长期持有成长股,有时短线操作,想赚价格波动的价差。
- 风险与回报:个人没办法像基金经理那样全面研究和配置资源,选股表现波动很大。选对可能有超额回报,选错就会亏损。
- 情绪与行为偏误:容易过度自信、过度交易,进而影响回报。
- 信息不对称与时间成本:个人通常没有机构那样的研究资源,追踪公司与产业动态也要花大量时间。
我自己的想法是:我每天、甚至每周能花在研究股票上的时间不到 3 小时,要赢过每天花 8 小时以上、有产业信息和研究资源支持的专业投资者,我认为他们在选股上比我有优势。
但我也不是鼓吹大家去买主动型基金,我的结论反而是拥抱指数化投资(市值型基金)。当我彻底了解一个投资策略的底层逻辑,遇到大风大浪时也更能坚持下去。
“信心来自于彻底的了解”
成本与风险:原则 1–2
低成本:复利的力量与费用的侵蚀
费用会默默吃掉回报。假设市场每年回报 6%,一开始投入 10 万美元,25 年后会成长到约 43 万美元;如果每年多付 2% 的成本,25 年后只剩约 26 万美元。看似微小的 2%,长期下来等于一次 40% 的大跌,少了约 17 万美元。
诺贝尔经济学奖得主威廉·夏普(William F. Sharpe)指出:主动型共同基金的基金经理研究趋势、研究公司,依自己对市场的判断投资,有些表现很好,有些远低于市场,但整体而言,他们的平均回报会和市场相同。
所以在扣除费用之前,主动与被动投资者的平均回报必然相等;扣除费用之后,主动投资者的平均回报必定输给被动投资者。被动投资用极低的成本拿到市场回报,自然能胜过大多数付出更高成本的主动投资者。
延伸阅读:Nobel Laureate Sharpe: There Are No Shortcuts in Investing
原文节录:“Managers of actively-managed mutual funds study trends, research firms, and invest based on their reading of the market. Some will have good returns, some even better, and some will fall far below the performance of the market at large. Overall their funds will average out to the same return as the market, he said.”
只承担有回报的市场风险:分散个股风险
每一档股票都有两种风险:市场风险和个股风险。市场风险是影响整个股市的系统性风险,例如金融海啸;个股风险是个别公司独有的风险,可能因为单一事件让股价剧烈波动,甚至抵销市场回报。要赚市场回报,就要把个股风险分散掉。
做法很简单:投资许多股价不完全正相关的公司,就能分散个股风险、降低投资组合的波动。市值型 ETF 除了单一市场的 0050,还有全球分散的市值型 ETF,可以投资全球近一万家公司,让个股风险趋近于零。这时我们承担的只剩下会带来回报的市场风险,当然也只能拿到市场平均回报。
选什么:原则 3–4
不选股:股市回报来自极少数公司
很多散户热衷研究个股,以为深入分析公司基本面就能控制风险,但这往往是错觉。真正能控制风险的是投资组合的建构,和有没有研究个股无关。而且大多数选股策略很难持续打败市场,因为股市的整体回报,是由极少数(约 1%)表现最出色的公司带来的。
一项针对全球股市的研究发现,超过六成的公司让投资者赔钱,大多数个股的回报甚至不如现金和定存。这比八二法则更极端,接近 99/01 法则:主动选股很可能赔钱,只有极少数机会大赚,一旦错过那关键的 1% 公司,回报就会落后指数。
除非是巴菲特那样的选股奇才,否则承担过高的个股风险并不明智。指数基金之父约翰·伯格(John Bogle)说过:“不要在草堆里找一根针,而是把整个草堆买下来。”买下全市场,就不会错过任何一档飙股,风险更低,绩效也不会被多数平庸的公司拖垮。
投资基准指数:衡量市场表现的标尺
基准指数是衡量整体市场表现的指数,最大特性是市值加权,并紧密追踪市场。例如要看台股表现,看的是台湾加权股价回报指数;要看美国大型股,看的是 S&P 500 指数或 CRSP 美国整体市场指数。
和基准指数相对的是策略指数,例如高股息、低波动或 ESG 指数,追求的是特定选股策略的回报,不是市场回报。在台湾,许多散户投资的其实不是基准指数,而是高股息这类可能落后市场平均的策略指数。
怎么买、怎么持有:原则 5–7
不择时:预测市场很难成功
想预测进出场时机,往往徒劳无功。研究显示,几乎所有股票交易策略的回报都低于市场,其中依技术分析或财经新闻交易的策略表现最差。市场未来的走势常常超出过去的经验,很难用“看后照镜开车”的方式预测。
研究也发现,美国基金的整体年化收益,高于投资者实际拿到的回报,中间的落差正是因为投资者想预测市场、追高杀低。投资者普遍过度自信,以为自己能买低卖高,结果往往适得其反。
买入并长期持有:时间是复利的朋友
长期的市场回报,指的是没有躲过任何下跌、也没有错过任何上涨,长期不间断持有的成果。
VTI 成立以来提供约 8% 的年化收益,要完整拿到这个回报,就必须保持纪律,忍受多次幅度不一的下跌。短期股市波动剧烈,但拉长持有时间,能大幅降低亏损的概率,也能压缩波动幅度。
研究显示,错过股市少数几天的最大涨幅,就会大幅降低总回报。许多看似能买低卖高的进出策略,实测后往往因为保留太多现金或等待太久,错过重要的多头行情,总回报远低于长期持有。
延伸阅读:The Importance of Time, and Other Lessons I’ve Learned at Morningstar
我很认同其中一段:“The stock market is seen as a risky investment if you look at it for the short term. Data have shown proof that long-term returns have outsized short-term fluctuations and have triumphed over the risk of missing the one best month on an annual return by betting in and out. In practice, trying to call the trough and the peak of the market prices is distinctly tricky. The strategy involves a great deal of knowledge and luck.”
有闲钱就投入:看总资产的复利成长
该关注的是总回报,也就是整个账户总资产的复利成长,而不是一小笔资金的飙涨。用小部分资金押注单一股票,就算回报很高,对整体投资组合的影响也有限,甚至可能跑输市场。
指数化投资强调把长期资金投入市场。Vanguard(先锋领航)的研究指出,长期而言,一次性投入胜过分批买入的概率较高。所以如果有打算长期投入的闲钱,一次性投入往往是比较好的选择;但对风险承受度较低的人,分批投入可以降低大跌时放弃计划的风险。回顾历史,股市长期不断创新高,关键在于及早参与并坚持下去。
分批投入时,还没进场的钱也有机会成本,我在〈美元和 USDT 闲置资金放哪里〉用数字算过这部分。
延伸阅读:Vanguard 的文章 Lump-sum investing versus cost averaging: Which is better?,以及研究报告 Cost averaging: Invest now or temporarily hold your cash?
原文节录:“We find that LS tends to outperform CA, highlighting how a cash allocation reflects the opportunity cost of lost risk premium,” said Megan Finlay … “But for some risk-averse investors, a CA approach may be more suitable, because it reduces the risk of drawdown or even abandoning their investment plan altogether because they fear large losses.”
怎么配置与坚持:原则 8–10
全球分散,不单押特定市场
不同市场之间常有均值回归的现象,过度集中投资单一市场(例如只投资美股或台股)很危险。2000 年后投资 S&P 500 指数,十年内是亏损的,但同一时期新兴市场表现非常好。全球分散投资可以在提升回报的同时降低风险;即使现在各国股市的连动性很高,全球分散对于避免单一国家长期表现不佳造成的永久伤害仍然非常有效。
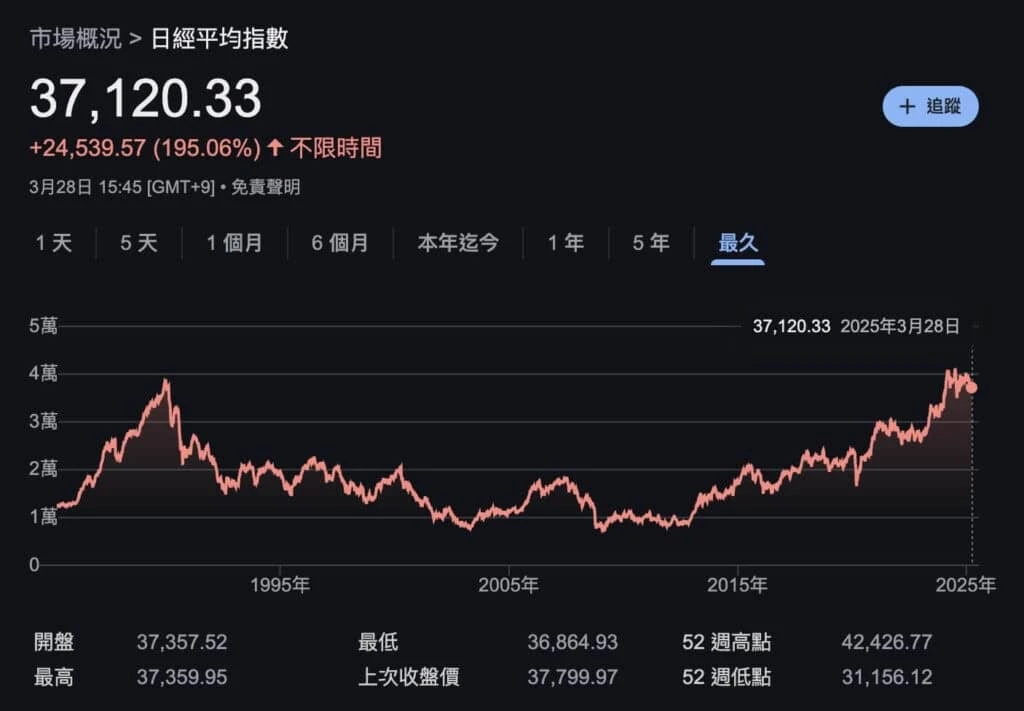
日经平均指数在 1990 年前后创高后,直到 2024 年才突破前高。
以日本为例,日经平均指数在 1990 年前后创下高点后,经过三十多年,直到 2024 年才突破前高。不是每个国家的大盘指数都像美国 S&P 500 一样经过长期验证,所以全球分散、不单押特定市场非常重要。
资产配置与再平衡:影响回报最大的因素
Vanguard 的研究指出,长期来看,选股和择时对回报波动的影响不到 9%,资产配置的影响高达 91%。没有人能真正控制选股和择时的结果,但资产配置是我们唯一能控制、又能显著影响回报和风险的因素。合理的资产配置,可以带来更小的波动、更短的套牢期间、更高的风险调整后回报,以及更小的下跌幅度。
此外还要定期再平衡,把投资组合调回原先设置的比例,控制风险。固定的资产配置加上再平衡,是指数化投资和盲目存 ETF、存股最根本的差别。
坚持不懈:克服情绪,看长期
指数化投资说起来容易,做起来难,因为情绪常常战胜理智。奉行指数化投资需要坚定的信念:相信市场在长时间内会照顾好我们,即使短期表现不佳。这份坚持,来自对指数化投资的彻底了解。
指数化投资也常搭配股债配置。股债搭配会降低总回报,但也会降低波动;股债的走势常有互补性,能帮助我们在市场崩跌时比较容易坚持下去。股债比例该怎么选,之后我会再分享心得。
结论:为什么主动型基金很难赢过指数化投资
指数化投资不是一夜致富的捷径,而是通过长期持有、分散风险、降低成本,稳健拿到市场回报的投资策略。理解并遵守这十大原则,能帮助我们避开盲目投资的陷阱、克服人性的弱点。
正如威廉·夏普所说,主动型基金整体的表现会和市场相当,扣除费用后通常无法超越被动型基金。原因有三个:主动型基金的管理费和交易费用较高,被动型基金不频繁交易、不选股,成本较低;长期下来,大多数主动型基金无法持续超越市场,加上高费用,最终回报常低于被动型基金;根据效率市场假说(EMH),大部分市场信息已经反映在股价中,想靠选股或择时超越市场的做法往往无效。
常见问题
什么是指数化投资?
指数化投资是通过市值型基金或 ETF 追踪市场指数,不选股、不择时,以极低成本取得市场平均回报的被动投资方式。
市值型基金和主动型基金差在哪?
市值型基金复制指数成分股、不选股,费用低;主动型基金由基金经理选股、试图超越市场,费用较高。依威廉·夏普的说法,扣除费用前主动与被动的平均回报相同,扣除费用后主动投资者的平均回报必定落后。
一次性投入还是分批投入比较好?
Vanguard 的研究指出,长期而言一次性投入胜过分批买入的概率较高;但对风险承受度较低的人,分批投入可以降低大跌时放弃计划的风险。
为什么要全球分散,不只投资美股或台股?
单一市场可能长期表现不佳,例如日经平均指数在 1990 年前后创高后,三十多年后的 2024 年才突破前高。全球分散可以避免单一国家造成的永久伤害。
高股息 ETF 算指数化投资吗?
高股息、低波动、ESG 等属于策略指数,追求的是特定选股策略的回报,不是基准指数的市场回报,可能落后市场平均。
留言
使用 Google 登录即可留言。留言“不会”使用您的 Google 头像或姓名,对外显示的昵称是系统随机生成的代号,以保护您的隐私。
登录即表示你同意本站的隐私政策。